

Mi az a Wekerle Plusz Lakástakarék?
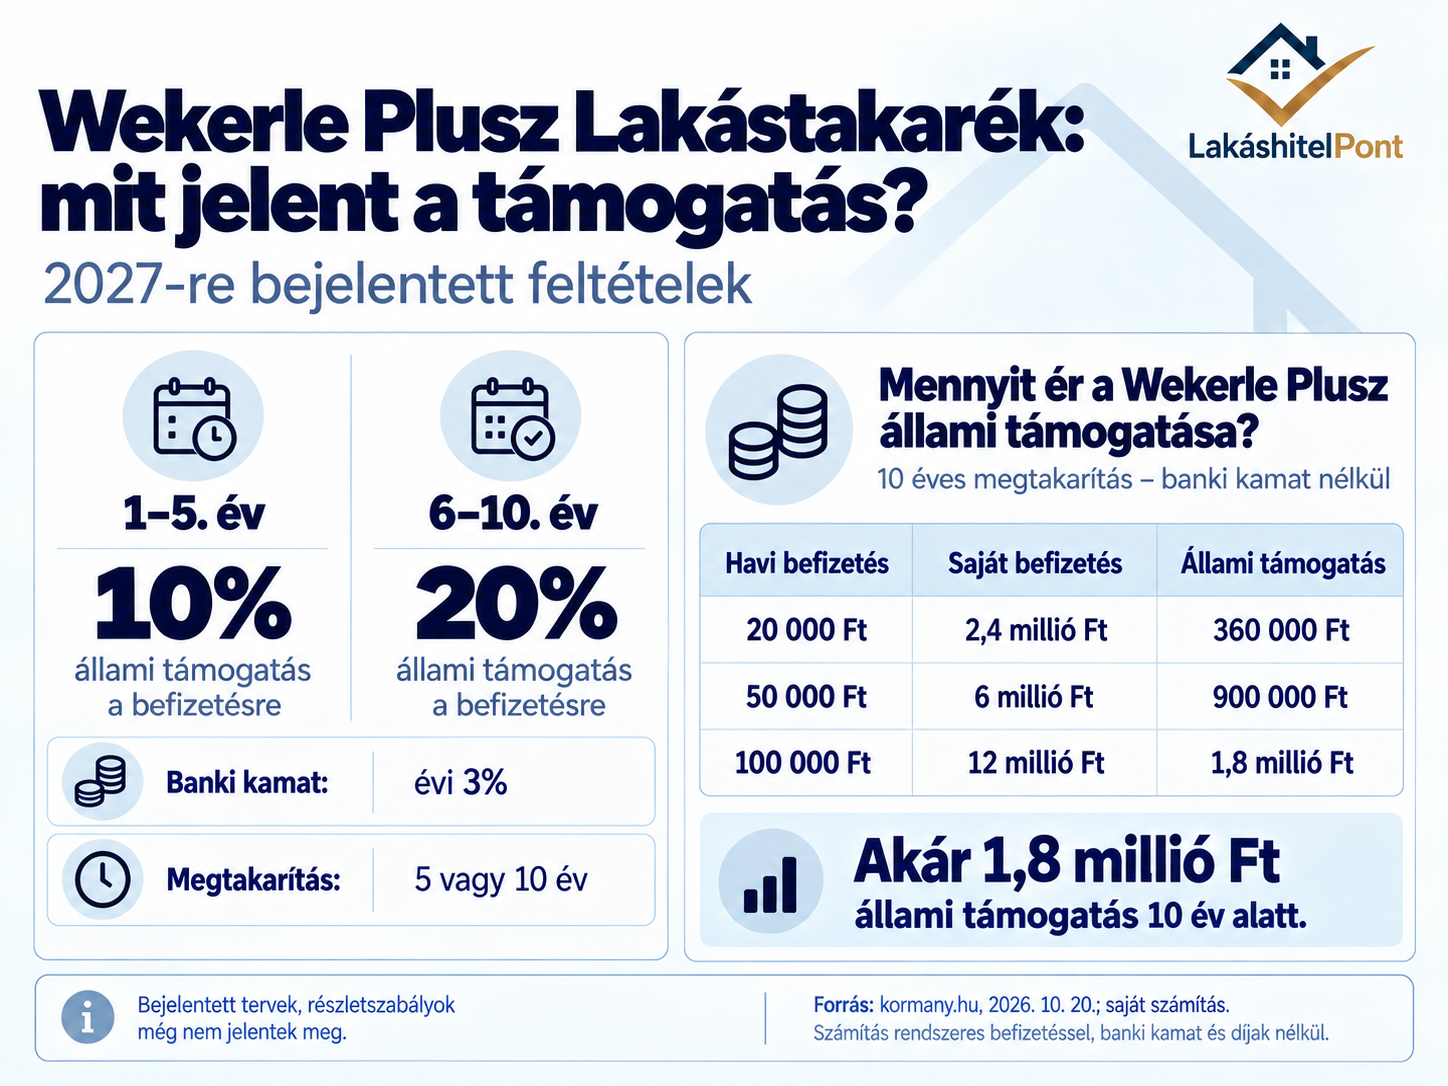
A Wekerle+ Lakástakarék a 2027-től tervezett otthonteremtési rendszer megtakarítási pillére. A célja, hogy az első lakásuk megvásárlására készülők könnyebben összegyűjthessék a szükséges önerőt. A konstrukció lényege egyszerű: havonta meghatározott összeget fizetsz be egy lakástakarékba, a megtakarítást pedig az állam vissza nem térítendő támogatással egészíti ki. Emellett a bank kamatot is fizetne. Az állami támogatás 2018-as megszüntetése óta az újonnan kötött lakástakarék-szerződésekhez nem járt ilyen állami kiegészítés. A Wekerle Plusz ezt hozná vissza, új feltételekkel.
Mekkora állami támogatás járna a Wekerle Plusz Lakástakarékhoz?
A bejelentett feltételek szerint:
- Az első öt évben: a befizetések 10 százaléka lenne az állami támogatás.
- A hatodik évtől: a befizetések 20 százalékára emelkedne a támogatás.
- Banki kamat: évi 3 százalék.
- Megtakarítási idő: 5 vagy 10 év.
- Maximális támogatás: 10 év alatt akár 1,8 millió forint.
A pénzügyminiszteri tájékoztatás alapján havi 100 ezer forintos befizetéssel lehetne elérni a maximális állami támogatást. Fontos, hogy a 3 százalékos banki kamat és a 10–20 százalékos állami támogatás két különböző juttatás. A támogatási százalékok a befizetésekre vonatkoznak, nem a teljes megtakarítás éves hozamát jelentik.
Mennyi pénzt gyűjthetsz össze 5 vagy 10 év alatt?

Példa: Ha havi 50 ezer forintot teszel félre tíz éven keresztül, összesen 6 millió forintot fizetsz be. Erre a bejelentett támogatási arányokkal 900 ezer forint állami kiegészítés juthat. Így már 6,9 millió forintod gyűlhet össze, és ehhez jöhet még a banki kamat. (A példák rendszeres, változatlan befizetéssel, támogatásra jogosult teljes összeggel számolnak. Nem tartalmazzák a banki kamatot, az esetleges díjakat és adókat. A tényleges megtakarítás a végleges feltételektől függ.)
Mire használhatod fel a Wekerle Plusz Lakástakarékban összegyűjtött pénzt?
A program elsődleges célja a lakásvásárláshoz szükséges önerő előteremtése. A pénzügyminisztériumi sajtótájékoztatóról megjelent beszámoló alapján a megtakarítás lakásvásárláshoz és felújításhoz is felhasználható lenne, valamint egy későbbi jelzáloghitelhez önerőként szolgálhatna. Ez különösen azoknak lehet segítség, akiknek rendszeres jövedelmük van, de a lakásvásárláshoz szükséges több millió forintos saját pénz még hiányzik. Arra ugyanakkor figyelni kell, hogy a banknak a hitelfelvételkor külön is el kell fogadnia az ingatlant fedezetként és az igénylőt hitelképesnek.
Ki igényelheti a Wekerle Plusz Lakástakarékot?
A programot elsősorban az első otthonuk megszerzésére készülő fiatalok támogatására tervezik. A részletes jogosultsági feltételeket azonban még nem hirdették ki. Egyelőre nem ismert pontosan, hogy:
- lesz-e a lakástakaréknál külön életkori korlátozás;
- igényelhetik-e azok, akiknek már van lakásuk;
- köthető-e több támogatott szerződés egy családon belül;
- mi történik, ha idő előtt megszünteted a megtakarítást;
- milyen szerződéskötési, számlavezetési vagy egyéb díjak lesznek.
A Wekerle+ Vásárlási és Építési Hitelhez bejelentett 18–41 éves korhatárt ezért egyelőre nem lehet automatikusan a lakástakarékra is alkalmazni.
Megéri a Wekerle Plusz Lakástakarék?
A konstrukció legnagyobb előnye a banki kamaton felüli állami támogatás lehet. Ez különösen akkor jelenthet érdemi segítséget, ha öt-tíz éves időtávon tervezed az első lakásod megvásárlását. Ugyanakkor nem mindegy, milyen díjakat számítanak fel, hogyan írják jóvá a támogatást és a kamatot, illetve milyen feltételekkel férhetsz hozzá a pénzedhez. Egy lakástakarék valódi előnyét ezért nemcsak a támogatás összege alapján érdemes megítélni, hanem a teljes megtakarítás várható nettó hozamát is vizsgálni kell. A Wekerle Plusz Lakástakarék ígéretes lehetőség az önerő összegyűjtésére, de a végső döntéssel érdemes megvárni a részletes szerződési feltételeket és a bankok konkrét ajánlatait.
Gyakori kérdések a Wekerle Plusz Lakástakarékról
Mikor indul a Wekerle Plusz Lakástakarék?
A program indulását 2027-re jelentették be. Pontos szerződéskötési kezdőnapot még nem közöltek.
Mennyi a maximális állami támogatás?
A bejelentett számítás szerint tíz év alatt legfeljebb 1,8 millió forint, havi 100 ezer forintos rendszeres befizetéssel.
Mennyi kamat jár a megtakarításra?
A bejelentés szerint évi 3 százalékos banki kamat. A jóváírás részletei és az esetleges költségek egyelőre nem ismertek.
Kell gyermekvállalás a lakástakarékhoz?
Ilyen feltételt nem jelentettek be, de a végleges jogosultsági szabályozás még hiányzik.
Felhasználható lakáshitel önerőjeként?
A tervek szerint igen, hiszen a konstrukció egyik legfontosabb célja éppen az önerő megteremtése.