

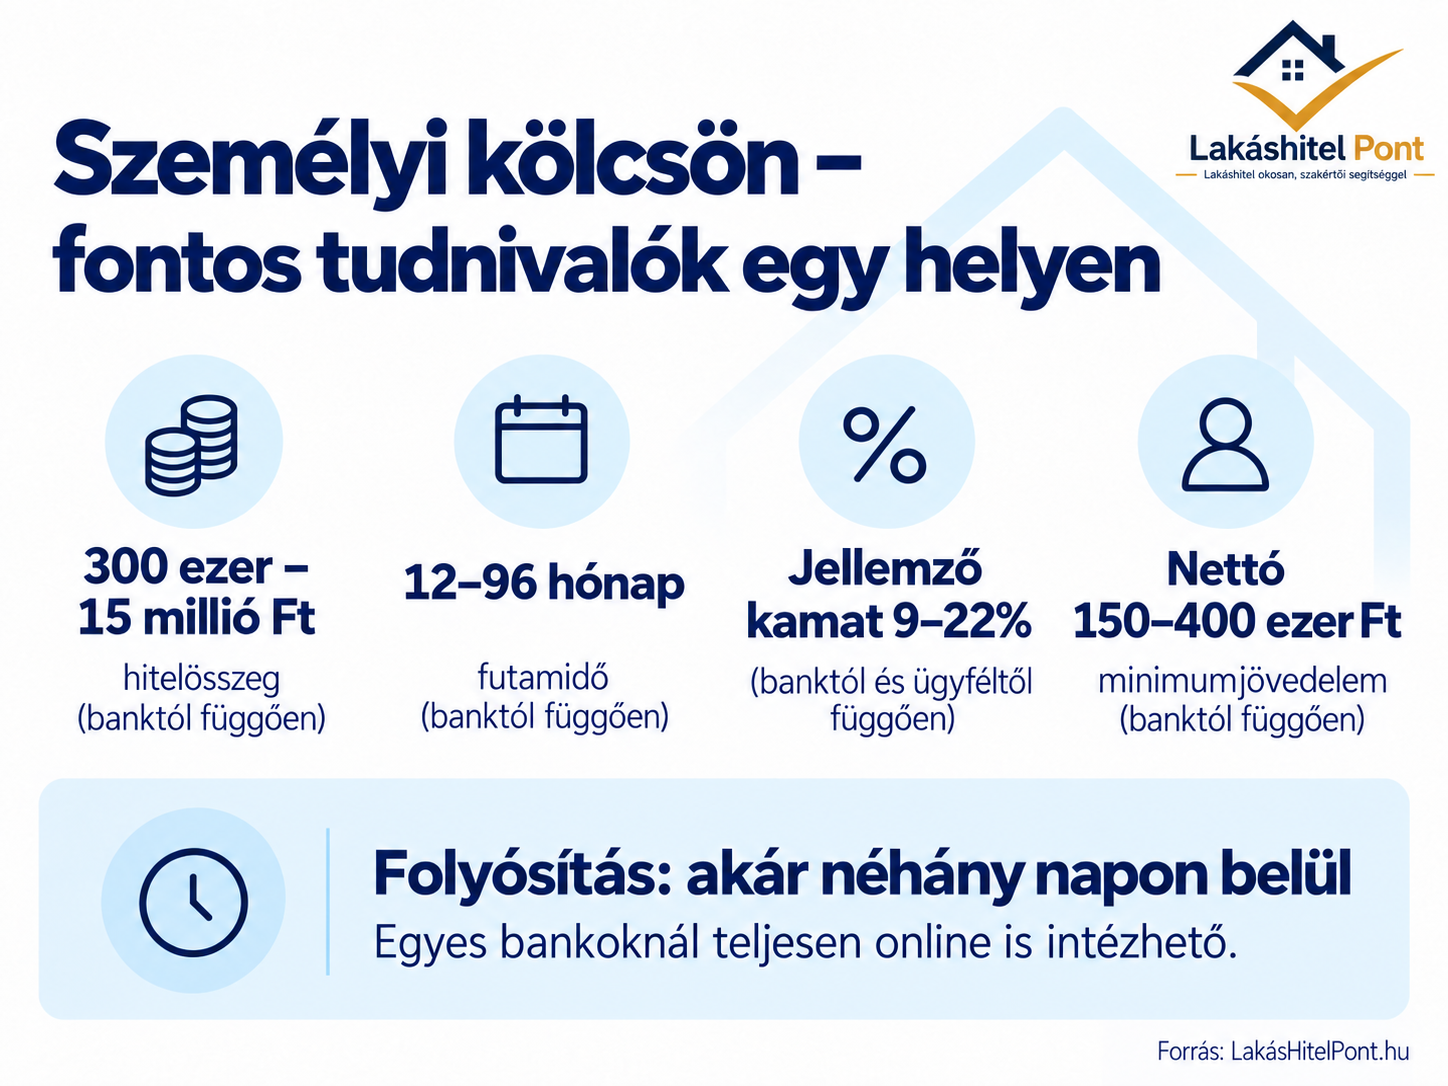
2026-ban egyes bankoknál akár 15 millió forint személyi kölcsön is elérhető. A pontosan felvehető összeg, a kamat és a futamidő azonban bankonként és ügyfelenként jelentősen eltérhet. Az OTP például jelenleg 500 ezer és 15 millió forint között kínál személyi kölcsönt, a CIB 300 ezer és 15 millió forint között, míg a Raiffeisen és a K&H kínálatában szintén elérhető a 15 millió forintos felső határ.
Mi az a személyi kölcsön?
A személyi kölcsön jellemzően ingatlanfedezet nélkül igényelhető, forintalapú fogyasztási hitel. A bank a hitelképességed alapján dönt arról, hogy kaphatsz-e kölcsönt, és ha igen, mekkora összeget és milyen kamattal. A személyi kölcsön egyik legnagyobb előnye, hogy az igénylése általában jóval egyszerűbb és gyorsabb, mint egy jelzáloghitelé. Nincs ingatlanértékbecslés, földhivatali ügyintézés vagy jelzálogjog-bejegyzés. A legtöbb piaci személyi kölcsön szabad felhasználású. Ez azt jelenti, hogy ugyanabból a kölcsönből akár többféle kiadást is finanszírozhatsz.
Mire használható személyi kölcsön?
Tipikus felhasználási cél lehet például:
- lakásfelújítás vagy korszerűsítés,
- autóvásárlás,
- bútor vagy nagyobb háztartási gép,
- egészségügyi kiadás,
- esküvő,
- tanulás,
- váratlan nagyobb kiadás,
- meglévő hitelek kiváltása.
Bizonyos bankok külön felújítási vagy hitelkiváltási célú személyi kölcsönt is kínálnak. A CIB például a személyi kölcsönét szabad felhasználásra, felújításra vagy hitelkiváltásra is elérhetővé teszi.

Mennyi személyi kölcsönt lehet felvenni 2026-ban?
Nincs minden bankra érvényes egységes maximum. A jelenlegi piacon akár 15 millió forintos hitelösszeggel is találkozhatsz, de ettől még nem biztos, hogy neked is ekkora összeget ad a bank.
A ténylegesen felvehető összeg elsősorban ezektől függ:
- a nettó igazolt jövedelmedtől;
- a jövedelmed típusától;
- a meglévő hiteleid törlesztőrészletétől;
- a hitelkártya- és folyószámlahitel-kereteidtől;
- a választott futamidőtől;
- a bank saját hitelbírálati szabályaitól;
- a KHR-ben szereplő adataidtól.
Vagyis a banki termék maximális hitelösszege és a te maximális hitelösszeged nem ugyanaz. Lehetséges, hogy egy bank 15 millió forintig hirdet személyi kölcsönt, miközben a jövedelmed alapján csak 5–6 millió forint fér bele.
Mekkora minimális jövedelem kell személyi kölcsönhöz?
Erre nincs egyetlen, minden bankra érvényes összeg. A bankok saját minimumjövedelmet határozhatnak meg, és akár ugyanazon bank különböző konstrukcióinál is eltérhet az elvárás. Az OTP például a Minősített Fogyasztóbarát Személyi Hitelhez legalább havi nettó 400 ezer forint rendszeres jövedelmet ír elő, míg az MBH egyik jelenlegi személyi kölcsön hirdetménye alapesetben havi nettó 150 ezer forintos minimumjövedelmet tartalmaz, egyes konstrukcióknál ennél magasabb elvárással. A minimumjövedelem azonban még nem jelenti azt, hogy automatikusan megkapod a kívánt hitelösszeget.A bank azt is vizsgálja, hogy a jövedelmedből mekkora havi törlesztőrészlet vállalható biztonságosan és jogszerűen.
Mennyi törlesztő fér bele a fizetésedbe?
Ezt részben a JTM, vagyis a jövedelemarányos törlesztőrészlet mutató korlátozza.
2026. január 1-jétől forintban nyújtott fedezetlen hiteleknél (ilyen a legtöbb személyi kölcsön):
- havi nettó 800 ezer Ft alatti igazolt jövedelemnél legfeljebb a jövedelem 50%-a fordítható hiteltörlesztésre;
- havi nettó 800 ezer Ft vagy magasabb jövedelemnél legfeljebb 60% lehet a törlesztő.
A bank az összes meglévő és új hitel törlesztési terhét együtt vizsgálja, és így számol JTM-et. Ez azonban csak jogszabályi maximum, a bank ennél szigorúbb is lehet.
Példa
Tegyük fel, hogy a nettó igazolt jövedelmed: 500 000 Ft/hó. A jogszabályi JTM-maximum alapján szerint legfeljebb 250 000 Ft/hó törlesztést vállalhatsz be. Ha azonban már fizetsz 100 000 Ft lakáshitel-törlesztőt havonta, akkor az új hitel számára elméletileg már csak 150 000 Ft/hó marad. Ez sem jelenti automatikusan azt, hogy a bank ekkora törlesztőt enged majd, mert saját belső kockázati szabályai ennél szigorúbbak is lehetnek.

A hitelkártya is csökkentheti a felvehető hitel összegét
Gyakori meglepetés, hogy nemcsak a ténylegesen fizetett hitelek számítanak. A bank a hitelkártyát és a folyószámlahitelt is figyelembe veszi a hitelbírálat során, még akkor is, ha a keretet éppen nem használod. Ezek összegének 5%-át ugyanis hiteltörlesztőként veszi figyelembe. Vagyis, egy 1 millió forintos hitelkeret olyan, mintha havi 50 000 Ft-ot fizetnél egy hiteledre. Ezért egy nagy, de kihasználatlan hitelkártyakeret is ronthatja a hitelképességedet.
Ha személyi kölcsönt tervezel, érdemes még az igénylés előtt átnézni:
- hány hitelkártyád van;
- mekkora kerettel;
- van-e folyószámlahiteled;
szükséged van-e valóban ezekre a keretekre.
Mit néz meg rólad a bank?
A személyi kölcsönnél nincs ingatlanfedezet, ezért a bank számára különösen fontos a jövedelmed és a hitelképességed.
Jellemzően vizsgálják:
1. A jövedelmed összegét
Minél magasabb és stabilabb az igazolt jövedelmed, általában annál nagyobb összegű hitelre lehetsz jogosult.
2. A jövedelmed típusát
Nem feltétlenül ugyanúgy kezelik például:
- az alkalmazotti munkabért;
- a vállalkozói jövedelmet;
- a nyugdíjat;
- a külföldi munkabért;
- a készpénzes jövedelmet;
- a GYED-et vagy más ellátásokat.
A bankok gyakorlata azonban ebben jelentősen különbözhet.
3. A munkaviszonyodat
Számíthat többek között:
- mióta dolgozol a jelenlegi munkahelyeden;
- próbaidőn vagy-e;
- felmondási idő alatt állsz-e;
- határozott vagy határozatlan idejű a szerződésed.
4. A meglévő hiteleidet
A bank figyelembe veszi például a:
- lakáshitelt;
- személyi kölcsönt;
- autóhitelt;
- áruhitelt;
- hitelkártyát;
- folyószámlahitelt.
5. A KHR-ben szereplő információkat
A Központi Hitelinformációs Rendszer nem egyszerűen „feketelista”: a hitelszerződésekhez kapcsolódó pozitív és negatív adatokat is tartalmaz. Ha van fennálló mulasztásod egy hitelnél a KHR szerint, akkor biztosan nem kapsz banki hitelt. Ha már önerőből rendezted az elmaradásodat, de nem telt el még elegendő idő, akkor úgynevezett passzív státuszba kerülsz, amikor is néhány bank már hitelez.
6. A bank saját scoringját
Ugyanaz az ügyfél két banktól teljesen eltérő ajánlatot kaphat. A CIB például kifejezetten jelzi, hogy a kamatot és az egyéb feltételeket az ügyfélminősítés eredménye is befolyásolja. A minősítés során többek között KHR-adatokat, jövedelmi és személyes adatokat, valamint a bankcsoportnál rendelkezésre álló adatokat is vizsgálják. Ez az egyik oka annak, hogy önmagában nem feltétlenül jó stratégia csak a saját bankod ajánlatát megnézni.
Kaphatsz személyi kölcsönt negatív KHR-rel?
A KHR-státusz az egyik legfontosabb hitelbírálati tényező.
A negatív KHR-be kerülés egyik tipikus esete, ha a lejárt tartozásod összege meghaladja a késedelem kezdetekor érvényes havi minimálbért, és ez az állapot folyamatosan, több mint 90 napon keresztül fennáll. Aktív, rendezetlen mulasztás mellett új banki személyi kölcsönhöz jutni gyakorlatilag nem tudsz. Ha a tartozást már rendezted, a korábbi mulasztás adatai meghatározott ideig továbbra is láthatók lehetnek, és a bank ennek ismeretében dönt.
Ha nem tudod pontosan, mi szerepel rólad a KHR-ben, az igénylés előtt érdemes saját hiteljelentést kérni. Erre akár az ügyfélkapun keresztül is van lehetőséged, de bármelyik bankfiókban lekérik ezt számodra, mégpedig díjmentesen.
Mennyibe kerül egy személyi kölcsön?
A személyi kölcsön ára nem egyenlő pusztán a kamattal.
Érdemes legalább három számot figyelni:
- kamat – havi törlesztő – teljes visszafizetés.
- És ezek mellett különösen fontos a THM.
Mi az a THM?
A teljes hiteldíjmutató azt mutatja meg százalékosan, hogy a hitelnek mekkora az évesített költsége a jogszabály szerint beszámítandó kamatokkal és díjakkal együtt. Ez jó összehasonlítási alap, de nem minden lehetséges költséget tartalmaz. Például a késedelmes fizetésből eredő költségeket nem. A banki kamatok között jelenleg is jelentős különbség van.
Az OTP közzétett személyi kölcsön kamatsávja jelenleg 10,99–18,49%, míg a Raiffeisennél 9,49–17,99%-os kamatsáv szerepel. A CIB 2026. augusztus 31-től 9,38–21,99%-os ügyleti kamatsávot jelez. Ezek nem közvetlenül összehasonlítható ajánlatok, mert eltérhetnek a hitelösszeg, a jövedelem, a kedvezmények és az ügyfélminősítés feltételei.
Ezért nem az a kérdés, hogy: „Melyik banknak legalacsonyabb a reklámkamata?” hanem az, hogy „Neked melyik bank milyen kamatot ad?”
Mennyit számít néhány százalék kamatkülönbség?
Sokat. Vegyünk egy egyszerű, szemléltető példát: 5 millió Ft személyi kölcsön, 5 éves futamidő.
Az egyszerű annuitásos számítás alapján:
| Példakamat | Havi törlesztő | Teljes visszafizetés |
|---|---|---|
| 10% | kb. 106 235 Ft | kb. 6 374 113 Ft |
| 14% | kb. 116 341 Ft | kb. 6 980 475 Ft |
| 18% | kb. 126 967 Ft | kb. 7 618 028 Ft |
A 10%-os és 18%-os példakamat között a havi törlesztő különbsége körülbelül 20 700 Ft havonta, míg teljes visszafizetésben több mint 1,24 millió Ft a különbség. Ez csak szemléltető számítás, nem konkrét banki ajánlat; a tényleges THM, díjak és törlesztők eltérhetnek.
Mennyit számít a futamidő?
A futamidő megválasztása az egyik legfontosabb döntés. A hosszabb futamidő előnye, hogy kisebb lesz a havi törlesztőd. Hátránya, hogy tovább használod a bank pénzét, ezért összességében többet fizetsz vissza.
Vegyünk egy másik példát: 3 millió Ft hitel, 14,9%-os éves fix példakamattal.
Futamidő | Havi törlesztő | Teljes visszafizetés |
|---|---|---|
3 év | kb. 103 849 Ft | kb. 3 738 569 Ft |
5 év | kb. 71 212 Ft | kb. 4 272 745 Ft |
7 év | kb. 57 722 Ft | kb. 4 848 655 Ft |
A hét éves változat törlesztője havonta körülbelül 46 ezer forinttal kisebb, mint a háromévesé, ugyanakkor összesen több mint 1,1 millió forinttal többet kell visszafizetni erre.
Akkor mindig a legrövidebb futamidő a legjobb?
Olyan futamidőt érdemes választani, amelynek a törlesztője:
- kényelmesen belefér a havi költségvetésedbe;
- rosszabb hónapokban is fizethető marad;
- ugyanakkor nem indokolatlanul hosszú.
A legolcsóbb hitel sem jó választás, ha a havi törlesztő túl magas, és emiatt folyamatosan pénzügyi feszültséget okoz.
Milyen hosszú lehet a személyi kölcsön futamideje?
Ez bankonként eltér. Az OTP hagyományos személyi kölcsönénél jelenleg 24–84 hónapos futamidő választható, míg a CIB 12–96 hónapos tartományt kínál. Ez jól mutatja, hogy még egy ilyen alapvető paraméterben sincs egységes banki gyakorlat.
Fix a személyi kölcsön kamata?
Sok jelenlegi személyi kölcsön fix kamatozású, de mindig az adott termék kondícióit kell ellenőrizni. A Minősített Fogyasztóbarát Személyi Hiteleknél biztosan fix a kamat a teljes futamidő alatt: ez az MNB minősítés egyik feltétele. Ez azért fontos, mert így előre tudható, mekkora törlesztőrészletet kell fizetned, ha minden szerződéses feltételt teljesítesz.

Mi az a Minősített Fogyasztóbarát Személyi Hitel?
Ez egy MNB által meghatározott feltételeknek megfelelő személyi hitelkonstrukció.
A fogyasztóbarát személyi hiteleknél többek között:
- a kamat végig fix;
- a feltételek standardizáltabbak;
- a termékek könnyebben összehasonlíthatók;
- az ügyintézésre meghatározott határidők vonatkoznak.
A hiteligénylés befogadását követő naptól számítva a folyósítás legfeljebb 3 munkanap lehet, teljes körű online hitelfelvételnél pedig legfeljebb 2 munkanap. Ettől még nem automatikusan ez lesz számodra a legolcsóbb konstrukció, ezért érdemes a hagyományos személyi kölcsönökkel is összehasonlítani.
Mennyi idő alatt lehet hozzájutni a személyi kölcsönhöz?
Ez jelentősen függ:
- a banktól;
- attól, hogy már ügyfél vagy-e;
- az igénylés módjától;
- a dokumentumok meglététől;
- a jövedelem ellenőrizhetőségétől;
- a hitelbírálattól.
Egyes bankok nagyon gyors digitális folyamatot kínálnak. Az OTP például azt kommunikálja, hogy bizonyos feltételekkel az online igénylés akár 15 perc alatt elindítható, és a folyósítás akár egy órán belül megtörténhet. Ez nem általános bankpiaci határidő, hanem az OTP adott folyamatára vonatkozó tájékoztatás.
Így zajlik a személyi kölcsön igénylése
A pontos folyamat bankonként eltér, de jellemzően a következő lépésekből áll:
1. Megnézed, mekkora hitelre van szükséged
Ne automatikusan a bank által adható maximális összeget kérd. A kérdés inkább az legyen: Mekkora összegre van valójában szükséged?
2. Összehasonlítod az ajánlatokat
Nemcsak a kamatot, hanem a THM-et, a havi törlesztőt és a teljes visszafizetést is érdemes megnézni.
3. Előzetesen ellenőrizd a jogosultságodat
Érdemes már beadás előtt tisztázni:
- elfogadható-e a jövedelmed;
- elegendő-e a munkaviszonyod;
- van-e problémás KHR-bejegyzés;
- belefér-e a hitel a JTM-be.
4. Benyújtod a dokumentumokat
Ez lehet teljesen online vagy részben bankfióki folyamat.
5. A bank elvégzi a hitelbírálatot
A bank ekkor dönti el:
- megadja-e a hitelt;
- mekkora összeget;
- milyen kondíciókkal.
6. Szerződés és folyósítás
Pozitív hitelbírálat után következik a szerződéskötés, majd a pénz folyósítása.
Milyen dokumentumok kellenek?
Ez banktól és ügyféltől függhet, de tipikusan szükség lehet:
- személyazonosító okmányra;
- lakcímkártyára;
- adóazonosító jelre;
- jövedelmet igazoló dokumentumokra;
- bankszámlakivonatokra;
- esetenként munkáltatói igazolásra.
Ha a bank számára elektronikusan ellenőrizhető a jövedelmed és a számlaforgalmad, a dokumentumigény kisebb lehet. Vállalkozóknál, külföldi jövedelemnél vagy egyéb speciális jövedelemtípusnál több dokumentumot kérhetnek.
Próbaidő alatt kaphatsz személyi kölcsönt?
A bankok jellemzően stabil munkaviszonyt szeretnének látni, ezért a próbaidő minden esetben akadály, mint ahogy a természetesen a felmondási idő is az. A pontos szabály azonban nem egységes. Ugyanez igaz a túl rövid munkaviszonyra is. Ezért, ha munkahelyváltás környékén tervezel hitelt, az időzítés különösen fontos lehet.
Vállalkozóként kaphatsz személyi kölcsönt?
Igen, de a jövedelem vizsgálata eltér az alkalmazottakétól.
A bank például vizsgálhatja:
- hogy mióta működik a vállalkozás;
- az utolsó lezárt üzleti évet;
- a NAV-jövedelemigazolást;
- az adózási formát;
- és a bankszámlaforgalmat.
Nem minden bank számítja ugyanúgy a vállalkozói jövedelmet, ezért ugyanaz a vállalkozó egyik banknál lényegesen nagyobb hitelösszeget kaphat, mint egy másiknál.
Külföldi jövedelemmel lehet személyi kölcsönt kapni?
Lehetséges, de a bankok feltételei jelentősen különböznek.
Előfordulhat például:
- magasabb minimumjövedelem;
- korlátozottan elfogadható országok vagy devizanemek;
- hosszabb elvárt munkaviszony;
- több dokumentum.
Az MBH jelenlegi hirdetménye például külön feltételeket közöl a nem Magyarországról származó munkabér elfogadására.
Személyi kölcsön vagy lakáshitel?
Ha kifejezetten ingatlancélra van szükséged nagyobb összegre, általában érdemes megnézni a lakáshitelt is.
A személyi kölcsön előnye lehet:
- gyorsabb ügyintézés;
- nincs ingatlanfedezet;
- kevesebb járulékos ügyintézés;
- kisebb induló költség;
- szabad felhasználás.
A lakáshitel előnye lehet:
- jellemzően alacsonyabb kamat;
- nagyobb elérhető hitelösszeg;
- hosszabb futamidő;
- nagyobb induló költség;
- alacsonyabb havi törlesztő ugyanakkora összeg mellett.
A lakáshitelhez viszont ingatlanfedezet és jóval összetettebb ügyintézés szükséges.

Példa: 8 millió Ft felújításra
Ha csak néhány évre van szükséged a pénzre, fontos a gyorsaság és nem akarsz jelzálogot bejegyezni az ingatlanra, a személyi kölcsön praktikusabb lehet. Ha viszont alacsony havi törlesztőt szeretnél és hosszabb távon finanszíroznál, érdemes lehet megvizsgálni a jelzálogalapú konstrukciókat is. Nincs minden helyzetre egyetlen jó válasz.
Mikor nem feltétlenül jó választás a személyi kölcsön?
A személyi kölcsön egyszerűsége könnyen csábító lehet, de nem mindenre ez a legjobb finanszírozás.
Érdemes más megoldást is keresni, ha:
- nagyon nagy összegre van szükséged;
- hosszú idő alatt szeretnéd visszafizetni;
- a havi törlesztő csak nagyon szűkösen fér bele;
- olcsóbb, célzott hitel is rendelkezésre áll;
- a hitelből valójában a megélhetésedet finanszíroznád.
A személyi kölcsön akkor működik jól, ha van egy konkrét finanszírozandó célod és kiszámítható jövedelmed a törlesztéshez.
Megéri személyi kölcsönnel kiváltani a meglévő hiteleidet?
Lehet jó döntés, de önmagában az alacsonyabb havi törlesztő még nem jelenti azt, hogy jól jársz.
Tegyük fel, hogy jelenleg két hiteled van, összesen 150 000 Ft havi törlesztéssel. Ezeket kiváltod egy új hitellel, amelynek a törlesztője csak 110 000 Ft. Elsőre ez havi 40 ezer forint megtakarításnak tűnik. Ha azonban az új hitel futamideje sokkal hosszabb, előfordulhat, hogy összességében több kamatot fizetsz.
Hitelkiváltáskor ezért három dolgot egyszerre nézz: havi törlesztő + hátralévő futamidő + teljes visszafizetés.
Elő lehet törleszteni a személyi kölcsönt?
Igen, személyi kölcsönnél is van lehetőség részleges előtörlesztésre vagy teljes végtörlesztésre. Ráadásul évente maximum 200 000 Ft előtörlesztés minden esetben díjmentes. Az elő- és végtörlesztésnek azonban lehet díja, amely az adott terméktől, az előtörlesztett összegtől és a jogszabályi feltételektől függhet.
Ha például nagyobb prémiumot, örökséget vagy lakáseladásból pénzt kapsz, érdemes kiszámolni, mennyit spórolhatsz azzal, ha korábban csökkented a tartozásodat. Általános igazság, hogy ha nem tudsz olyan biztos befektetést, aminek a hozama felülmúlná a hitel kamatát, akkor érdemes a meglévő forrásodat elő- vagy végtörlesztésre fordítani.
Mi történik, ha nem tudod fizetni a törlesztőt?
A legrosszabb megoldás az, ha egyszerűen nem foglalkozol a problémával.
Késedelem esetén:
- késedelmi kamat és egyéb költség merülhet fel;
- a bank felszólíthat;
- tartós mulasztás esetén negatív KHR-adat keletkezhet;
- súlyosabb esetben a bank felmondhatja a szerződést és követeléskezelés indulhat.
Az MNB is azt javasolja, hogy fizetési nehézség esetén minél hamarabb az eredeti hitelező bankkal vedd fel a kapcsolatot, mert sokkal több megoldási lehetőség van akkor, amikor még nem alakult ki jelentős tartozás.
10 gyakori hiba személyi kölcsön felvételekor
1. Csak a havi törlesztőt nézed.
Az alacsony részlet mögött hosszabb futamidő és magasabb teljes visszafizetés állhat.
2. Csak a reklámozott kamatból indulsz ki.
Nem biztos, hogy arra a kamatra te is jogosult leszel.
3. Nem nézed meg a THM-et.
A kamat önmagában nem mutatja meg minden figyelembe veendő költséget.
4. Nem hasonlítasz össze több bankot.
Ugyanaz az ügyfél bankonként eltérő kamatot kaphat.
5. A lehető legnagyobb összeget veszed fel.
Attól, hogy a bank megadná, még nem biztos, hogy szükséged van rá.
6. Túl hosszú futamidőt választasz.
A részlet kisebb lesz, de a hitel összességében drágább lehet.
7. Nem számolsz a meglévő hitelkeretekkel.
A hitelkártya vagy folyószámlahitel ronthatja a hitelképességet.
8. Próbaidő alatt adod be az igénylést.
Ez több banknál problémát okozhat.
9. Nem ellenőrzöd előre a KHR-edet.
Egy régi probléma csak a hitelbírálatkor derül ki.
10. Minden pénzügyi tartalékodat a törlesztőre építed.
A hitelnek akkor is fizethetőnek kell maradnia, ha egy váratlan kiadás jön.
Gyakori kérdések a személyi kölcsönről
Mennyi személyi kölcsönt lehet maximálisan felvenni?
2026-ban több nagybanknál akár 15 millió Ft személyi kölcsön is elérhető. A ténylegesen megkapható összeg a jövedelmedtől és a banki hitelbírálattól függ.
Kell ingatlan a személyi kölcsönhöz?
A klasszikus banki személyi kölcsönök jellemzően ingatlanfedezet nélkül vehetők fel.
Mire használhatom?
A szabad felhasználású személyi kölcsön jellemzően bármilyen törvényes célra fordítható, például felújításra, autóra vagy váratlan kiadásra.
Mennyi időre lehet felvenni?
Banktól függ. Jellemzően 12 hónaptól akár 96 hónapig terjedő futamidővel is találhatsz konstrukciót.
Mennyi jövedelem kell hozzá?
Nincs egységes bankpiaci minimum. Az egyes bankok és konstrukciók eltérő minimumjövedelmet írnak elő.
Lakáshitel mellett is lehet személyi kölcsönöm?
Igen, ha a jövedelmed és a JTM alapján mindkét hitel törlesztése belefér, valamint megfelelsz a bank hitelbírálati feltételeinek.
Lehet egyszerre több személyi kölcsönöm?
Lehet, önmagában a több hitel nem tilos. A meglévő törlesztők azonban csökkentik az újonnan vállalható hitel összegét.
Kaphatok személyi kölcsönt hitelkártya mellett?
Lehetséges, de a hitelkártya kerete a banki hitelbírálatnál terhet jelent.
Próbaidő alatt lehet igényelni?
A próbaidő kizáró tényező.
Milyen gyorsan kapom meg a pénzt?
Jóváhagyás után egy digitális személyi kölcsön akár órákon belül folyósítható, de a tényleges idő bankonként és ügyfelenként eltér.
Melyik bank adja a legolcsóbb személyi kölcsönt?
Nincs minden ügyfélre érvényes „legolcsóbb bank”. A kamat függhet többek között a jövedelmedtől, a hitelösszegtől, a futamidőtől, a bankkapcsolattól és az ügyfélminősítéstől.