

Munkáshitel 2026 röviden:
- legfeljebb 4 millió Ft;
- maximum 10 éves futamidő;
- 0%-os ügyfélkamat, ha a kamattámogatás feltételeit teljesíted;
- évente a fennálló tartozás 0,5%-a kezességvállalási díj;
- szabad felhasználás;
- ingatlanfedezet nélkül;
- a jogszabály szerint 17 éves kortól, a 26. életév betöltése előtt igényelhető;
- legalább 3 hónapos megfelelő biztosítotti jogviszony kell;
- alkalmazottként legalább heti 20 órás munkaviszony szükséges;
- nem lehet felsőoktatási hallgatói jogviszonyod és felsőoktatási okleveled;
- a hitel első öt évében különösen fontos a magyarországi lakcím és a biztosítotti jogviszony fenntartása.

Mi az a Munkáshitel?
A Munkáshitel egy 2025-ben indult államilag támogatott hitelprogram. Olyan fiatalokat céloz, akik már dolgoznak, illetve vállalkoznak, és nem a felsőoktatásban tanulnak. A konstrukció fedezetlen hitel, vagyis nem kell hozzá lakást vagy más ingatlant jelzáloggal megterhelni. A támogatási feltételek fennállása alatt az ügyfél nem fizet ügyleti kamatot; azt kamattámogatás formájában az állam téríti meg a banknak.
Mennyi Munkáshitelt lehet felvenni?
A hitelösszeg maximum 4 000 000 Ft lehet. A bank ennél kisebb összegre is adhat Munkáshitelt, saját termékfeltételei szerint. Az OTP-nél például jelenleg 1–4 millió Ft közötti összeg választható.
Mennyi időre lehet felvenni?
A jogszabály szerint a futamidő legfeljebb 10 év lehet. A bankok ezen belül határozhatják meg a saját választható futamidőiket. Az OTP például jelenleg 64–120 hónapos futamidőt kínál.
Tényleg kamatmentes?
Igen, de feltételekkel. A kamattámogatás fennállása alatt te ügyleti kamatot nem fizetsz. A Munkáshitel ugyanakkor nem teljesen ingyenes, mert a fennálló tartozás után évente 0,5% kezességvállalási díjat kell fizetned.
Kell ingatlanfedezet?
Nem. A Munkáshitelhez nincs szükség ingatlanfedezetre.
Hányszor lehet felvenni?
Egy igénylő csak egyszer köthet Munkáshitel-szerződést. Ez azért is fontos, mert ha nem veszed fel a maximális összeget, később nem tudsz újabb Munkáshitellel „ráemelni”.
Ki igényelhet Munkáshitelt 2026-ban?
A jogosultságnál két szintet kell különválasztani. Az egyik a jogszabályi jogosultság. A másik a bank hitelbírálata. Attól tehát, hogy a Munkáshitelről szóló rendelet feltételeinek megfelelsz, még nem következik automatikusan, hogy minden bank megadja neked a hitelt. A rendelet maga is előírja, hogy a banknak saját belső szabályai szerint hitelképesnek kell minősítenie az ügyfelet.
Hány éves kortól igényelhető?
A jogszabály szerint akkor igényelhetsz Munkáshitelt, ha betöltötted a 17. életévedet, de még nem töltötted be a 26. életévedet. A gyakorlatban azonban egy bank ennél magasabb alsó életkori korlátot is alkalmazhat. Az OTP például 18–26 év közötti ügyfeleknek hirdeti a konstrukciót.
Mennyi TB-jogviszony szükséges?
Legalább 3 hónap folyamatos, megfelelő biztosítotti jogviszonyt kell igazolnod. Az igazolás az igényléskor legfeljebb 30 napos lehet.
Mennyi munkaidő kell?
Alkalmazottként legalább heti 20 órában kell dolgoznod. Vállalkozóknál és egyes más biztosítotti jogviszonyoknál a jogszabály jövedelmi feltételt ír elő: a jövedelemnek el kell érnie vagy meg kell haladnia a heti 20 órás munkaviszonyban foglalkoztatottak átlagos jövedelmét.
Vállalkozóként is igényelhető?
Igen. A vállalkozói jövedelem elfogadása azonban már bankonként eltérhet. Nem mindegy például, mióta működik a vállalkozás, lezárt-e már üzleti év, illetve milyen jövedelem igazolható.
Mennyi fizetés kell a Munkáshitelhez?
A rendelet nem határoz meg minden bankra érvényes konkrét nettó minimumösszeget. Azt írja elő, hogy az igénylőnek rendszeres, a hitel törlesztését lehetővé tevő jövedelemmel kell rendelkeznie. A konkrét minimális jövedelem ezért bankonként eltérhet.
Kell magyarországi lakcím?
Igen. Sőt, vállalnod kell, hogy a hitel folyósításától számított legalább öt évig bejelentett magyarországi lakcímmel rendelkezel, életvitelszerűen Magyarországon tartózkodsz és dolgozol.
Ki nem veheti fel a Munkáshitelt?
Egyetemista vagy főiskolás felveheti?
Nem, ha érvényes felsőoktatási hallgatói vagy tanulói jogviszonyod van.
Diplomával igényelhető?
Nem. A felsőoktatási intézményben szerzett oklevél kizáró feltétel.
KHR-listával felvehető?
Fennálló, a jogszabály szerinti negatív KHR-tartozással nem.
Van azonban kivétel: ha a korábbi késedelmes tartozást már teljesítetted, és csak azért szerepel még az adat a KHR-ben, mert nem telt le az egyéves adatmegőrzési idő, az nem automatikus jogszabályi kizárás. A bank hitelbírálata ettől még azonban lehet szigorúbb.
Lehet köztartozásod?
Igényléskor az 5 000 Ft-ot meghaladó, NAV-nál nyilvántartott köztartozás kizáró ok.
Büntetett előélettel igényelhető?
A rendelet feltétele a büntetlen előélet.
Mennyi a Munkáshitel havi törlesztőrészlete?
Ha a kamattámogatás fennmarad, a havi tőketörlesztés nagyon egyszerűen becsülhető.
10 éves futamidő mellett:
| Hitelösszeg | Havi tőketörlesztés | Induló kezességi díj | Induló havi teher kb. |
|---|---|---|---|
| 1 millió Ft | 8 333 Ft | 417 Ft | 8 750 Ft |
| 2 millió Ft | 16 667 Ft | 833 Ft | 17 500 Ft |
| 3 millió Ft | 25 000 Ft | 1 250 Ft | 26 250 Ft |
| 4 millió Ft | 33 333 Ft | 1 667 Ft | 35 000 Ft |
A kezességvállalási díj azért csökkenhet később, mert minden évben a még fennálló tartozásból számítják. A rendelet szerint mértéke évente a fennálló, kezességgel biztosított kötelezettség 0,5 százaléka.
Mire használható a Munkáshitel?
A Munkáshitel szabad felhasználású, vagyis nem kell például számlákkal igazolnod, hogy mire költötted.
Felhasználhatod többek között:
- autóvásárlásra;
- lakásfelújításra;
- bútorra;
- nagyobb egyszeri kiadásra;
- vállalkozási célra;
- lakásvásárláshoz;
- lakáshitelhez szükséges saját forrás kiegészítésére.
Lehet a Munkáshitel önerő lakáshitelhez?
Igen, de ez az egyik legfontosabb felhasználás, ahol érdemes pontosan fogalmazni. A 4 millió Ft Munkáshitelt nem lehet minden esetben egyszerűen úgy kezelni, mintha 4 millió Ft saját megtakarításod lenne. Az MNB vezetői körlevelében alkalmazott megközelítés szerint a Munkáshitel összegének 75 százaléka számítható önerőként, ha a Munkáshitel-szerződés megkötése a lakáshitel bírálatát megelőző 90 napban vagy az azt követő 20 napon belül történik.
Ez 4 millió Ft Munkáshitelnél:
- 4 000 000 Ft × 75% = 3 000 000 Ft
- Vagyis az önerőszámítás szempontjából:
- 3 millió Ft kezelhető önerőként;
- a fennmaradó 1 millió Ft hiteljellegű finanszírozásnak tekintendő.

Miért csak 75%?
Az MNB ezzel azt szeretné elkerülni, hogy a lakásvásárláshoz szükséges saját forrást teljes egészében újabb hitelből finanszírozzák. A Munkáshitel ebből a szempontból speciális kedvezményt kap: egy normál fedezetlen személyi hitel jóval problémásabb lehet önerőforrásként, a Munkáshitelből azonban az MNB iránymutatása alapján akár 75% elfogadható saját forrásként. (Persze, amennyiben a Munkáshitel-szerződés akáírása és a lakáshitel bírálata között 90 napnál több idő telik el, akkor teljes egszében lehet önerő a támogatott kölcsön.)
Konkrét példa: 40 milliós lakás Munkáshitellel
1. példa – elsőlakás-vásárló, 10% minimális önerő
Az MNB jelenlegi adósságfék-szabályai alapján bizonyos elsőlakás-vásárlóknál akár 90%-os HFM (hitelfedezeti-mutató), vagyis elméletileg akár 10%-os önerő is lehetséges. Ehhez jelenleg az szükséges, hogy az érintettnek se most, se korábban ne legyen legalább 50%-os lakástulajdona, a rendeletben meghatározott kivételekkel.
Egy 40 millió Ft-os ingatlannál:
- maximális lakáshitel: 40 000 000 × 90% = 36 000 000 Ft
- szükséges önerő: 40 000 000 – 36 000 000 = 4 000 000 Ft
- Ha felveszel 4 millió Ft Munkáshitelt, abból 3 millió Ft számíthat önerőnek.
Ez azt jelenti, hogy még legalább 1 millió Ft valódi saját forrásra lehet szükséged. És ezzel még nem számoltunk olyan járulékos kiadásokat, mint például az ügyvédi díj, az értékbecslés vagy – ha nincs mentesség – a vagyonszerzési illeték.
2. példa – normál, 20%-os önerő
Ha rád a normál, maximum 80%-os HFM vonatkozik, akkor ugyanennél a 40 milliós lakásnál:
- maximális lakáshitel: 40 000 000 × 80% = 32 000 000 Ft
- szükséges önerő: 40 000 000 – 32 000 000 = 8 000 000 Ft
- A 4 millió Ft Munkáshitelből 3 millió Ft számíthat önerőnek.
Így még 8 millió – 3 millió = 5 millió Ft nem hitelből származó saját forrásra lehet szükséged.
Akkor a maradék 1 millió Ft Munkáshitel elveszik?
Nem. A teljes 4 millió Ft természetesen rendelkezésedre áll. Az 1 millió Ft-os rész csak az önerő prudenciális megítélésénél nem kezelhető saját pénzként.
Elköltheted például:
- a vételár finanszírozására;
- az adásvétel kapcsolódó költségeire;
- költözésre;
- felújításra;
- bútorokra.
Viszont a lakáshitel elbírálásakor hitelként is megjelenik, a havi törlesztője pedig csökkenti a rendelkezésedre álló JTM-keretet.
Munkáshitel + Otthon Start: hogyan működhet együtt?
Ez a kombináció különösen érdekes lehet fiatal elsőlakás-vásárlóknak. Az Otthon Start jelenlegi fő paraméterei között szerepel a legfeljebb 3%-os fix kamat, maximum 50 millió Ft-os hitelösszeg és legfeljebb 25 éves futamidő. Az elsőlakás-vásárlóknál megfelelő feltételek mellett akár 10% önerő is elegendő lehet.
Egy 40 millió Ft-os lakásnál például elméletileg összeállhat úgy a finanszírozás, hogy:
- Munkáshitel: 4 millió Ft;
- ebből önerőként figyelembe vehető: 3 millió Ft;
- saját megtakarítás: legalább 1 millió Ft;
- Otthon Start lakáshitel: legfeljebb 36 millió Ft a 90%-os HFM mellett.
A hitelt illetően két korlát egyszerre számít:
- HFM: mennyi hitel kerülhet az ingatlanra?
- JTM: a jövedelmed mekkora havi törlesztést bír el?
Ezért előfordulhat, hogy hiába engedné az ingatlan értéke a 36 millió Ft-os hitelt, a jövedelmed alapján nem kaphatod meg a teljes összeget.
A Munkáshitel csökkentheti a felvehető lakáshitel összegét
Ez az önerős történet másik oldala. A Munkáshitel jó lehet az önerő előteremtéséhez, ugyanakkor havi hiteltörlesztést is jelent. Egy 4 milliós, 10 éves Munkáshitelnél az induló havi teher körülbelül 35 000 Ft.
Ha például a jövedelmed alapján összesen havi 250 ezer Ft hiteltörlesztést vállalhatsz, akkor 250 000 – 35 000, vagyis körülbelül 215 000 Ft marad a lakáshitel törlesztőrészletére.
Vagyis előfordulhat, hogy a Munkáshitel segítségével meglesz az önerőd, de közben valamelyest csökken a felvehető lakáshitel összege. Ezért lakásvásárlás előtt nem külön-külön érdemes felvenni a hiteleket, hanem előre össze kell számolni a teljes finanszírozást.
Gyermekvállalás esetén milyen kedvezmények járnak?
A Munkáshitel kamatmentességéhez nem feltétel a gyermekvállalás. Női hitelfelvevőnél ugyanakkor a gyermek érkezése további jelentős kedvezményeket jelenthet.

Mi történik az első gyermek után?
Az első gyermek után 2 évig szüneteltethető a törlesztés. A szüneteltetés idejével a hitel futamideje is meghosszabbodik. Már a várandósság betöltött 12. hetétől kérhető a kedvezmény.
Mi történik a második gyermek után?
A második gyermek után:
- a fennálló tartozás 50%-át elengedik;
- újabb 2 éves törlesztési szünet kérhető.
Fontos különbség, hogy a második gyermekhez kapcsolódó második szüneteltetés már nem hosszabbítja meg a futamidőt.
Mi történik a harmadik gyermek után?
A harmadik gyermek után a teljes fennálló, még nem lejárt tartozás elengedhető.
Mi történik ikreknél?
Az ikergyermekeknél a két éves törlesztési szünet további egy évvel meghosszabbítható, ha a kérelmet a szabályok szerint benyújtod.
Mikor veszítheted el a Munkáshitel kamattámogatását?
Ez az egyik legfontosabb kockázat.
Ha a folyósítást követő első öt évben:
- megszűnik a magyarországi lakcímed; vagy
- a megfelelő biztosítotti jogviszonyod 90 napnyi folyamatos vagy összeadódó időre nem áll fenn,
- akkor a hátralévő tartozásra megszűnik a kamattámogatás.
Ráadásul az addig kapott kamattámogatást is vissza kell fizetni.
Mennyi időd van a visszafizetésre?
A rendelet szerint az addig igénybe vett kamattámogatást főszabály szerint 120 napon belül, egy összegben kell visszafizetni. Méltányossági alapon a Magyar Államkincstár legfeljebb 24 havi részletfizetést engedélyezhet, ha az egyösszegű fizetés aránytalanul súlyos terhet okozna.
Mennyivel drágább kamattámogatás nélkül?
Egy 2026. szeptemberre vonatkozó reprezentatív példa jól érzékelteti a különbséget.
4 millió Ft, 120 hónap, támogatással:
- induló havi fizetnivaló: 35 000 Ft;
- THM: 0,6%;
- teljes visszafizetés: 4 111 168 Ft.
Ugyanez a reprezentatív példa kamattámogatás nélkül:
- ügyleti kamat: 10,94%;
- induló havi fizetnivaló: 56 975 Ft;
- THM: 12,3%;
- teljes visszafizetés: 6 765 941 Ft.
Ez több mint 2,65 millió Ft különbség a teljes visszafizetésben.
Fontos: ez szemléltető reprezentatív példa, amely azt feltételezi, hogy a támogatás a teljes futamidő alatt nem áll fenn. Ha a támogatás csak évekkel később szűnik meg, a tényleges számok mások lesznek.

Mi történik, ha elveszíted a munkádat?
Nyugi, nem veszíted el azonnal a kamatmentességet. A rendelet nem azt mondja, hogy akár egyetlen munkanélküli nap után megszűnik a támogatás. A kritikus határ az első öt évben összesen 90 napnyi folyamatos vagy összeadódó megfelelő biztosítotti jogviszony nélküli időszak.
Ez azt is jelenti, hogy több rövidebb kiesés összeadódhat.
Mi történik, ha külföldre költözöl?
A hitel első öt évében vállalod, hogy bejelentett magyarországi lakcímed lesz, Magyarországon élsz és dolgozol. Ha az első öt évben megszűnik a magyarországi lakcímed, a kamattámogatás megszűnhet, és az addig kapott támogatást is vissza kell fizetni. Ha külföldi munkavállalást tervezel, ezt ezért még a Munkáshitel felvétele előtt különösen érdemes mérlegelni.
Munkáshitel vagy személyi kölcsön?
Ha jogosult vagy Munkáshitelre, és várhatóan teljesíteni tudod a támogatás feltételeit, pénzügyi szempontból nehéz versenyezni vele egy hagyományos személyi kölcsönnek. Egy 4 milliós Munkáshitel támogatás mellett 0%-os kamaton fut. Ezzel szemben például az egyik nagybanknál egy 3 millió Ft-os, 60 hónapos személyi kölcsön kamata 16,99%, THM-je 19%, havi törlesztője 74 923 Ft jelenleg. Vannak persze olcsóbb személyi kölcsönök is, bizonyos feltéteekkel már 10% alatti kamatot is találhatsz.
A személyi kölcsönnek viszont nincs:
- 26 éves korhatára;
- diplomára vonatkozó tiltása;
- felsőoktatási korlátozása;
- ötéves magyarországi életvitel vállalása.
Vagyis nem mindig ugyanazoknak az embereknek szól a két konstrukció.
Munkáshitel vagy Babaváró?
A két termék egyaránt államilag támogatott, szabad felhasználású hitel, de eltérő célcsoportnak készült.
| Munkáshitel | Babaváró | |
|---|---|---|
| Házasság szükséges | Nem | Igen |
| Gyermekvállalás kell az alap-kamatmentességhez | Nem | Igen, a szabályok szerint |
| Szabad felhasználás | Igen | Igen |
| Ingatlanfedezet | Nem kell | Nem kell |
| Gyermekhez kapcsolódó kedvezmény | Igen | Igen |
| Felsőoktatási korlátozás | Van | Nincs ilyen általános feltétel |
A két konstrukció egymás mellett is igénybe vehető, ha külön-külön megfelelsz a jogosultsági feltételeknek. A gyermekhez kapcsolódó kedvezmények is igénybe vehetők mindkettőnél.
Munkáshitel + CSOK Plusz vagy más lakáshitel
A Munkáshitel önmagában nem zárja ki sem a piaci lakáshitelt, sem a CSOK Pluszt, sem az Otthon Startot.
A lényeg az, hogy:
- mindegyik konstrukció saját jogosultsági feltételeit teljesítsd;
- elegendő önerőd legyen;
- az ingatlan fedezeti értéke megfelelő legyen;
- a jövedelmed elbírja az összes hitel együttes törlesztőrészletét.
A CSOK Plusznál és az Otthon Startnál például jelenleg maximum 3%-os kamat érhető el, de annak jogosultsága házassághoz és gyermekvállaláshoz kötött.
Melyik banknál érdemes Munkáshitelt felvenni?
A jogszabályi alapfeltételek azonosak, de a bankok hitelbírálata nem.
Eltérhet többek között:
- a minimálisan elfogadott életkor;
- az elvárt jövedelem;
- az elfogadható munkaviszony;
- a próbaidő kezelése;
- a vállalkozói jövedelem elfogadása;
- a választható futamidő;
- a minimum hitelösszeg;
- egyes banki akciók.
Ezért nem feltétlenül a számlavezető bankod a legjobb vagy az egyetlen bank, ahol megkaphatod a Munkáshitelt. Illetve előfordulhat, hogy miután az egyik bank kikosarazott, érdemes lehet egy másikkal próbálkozni.
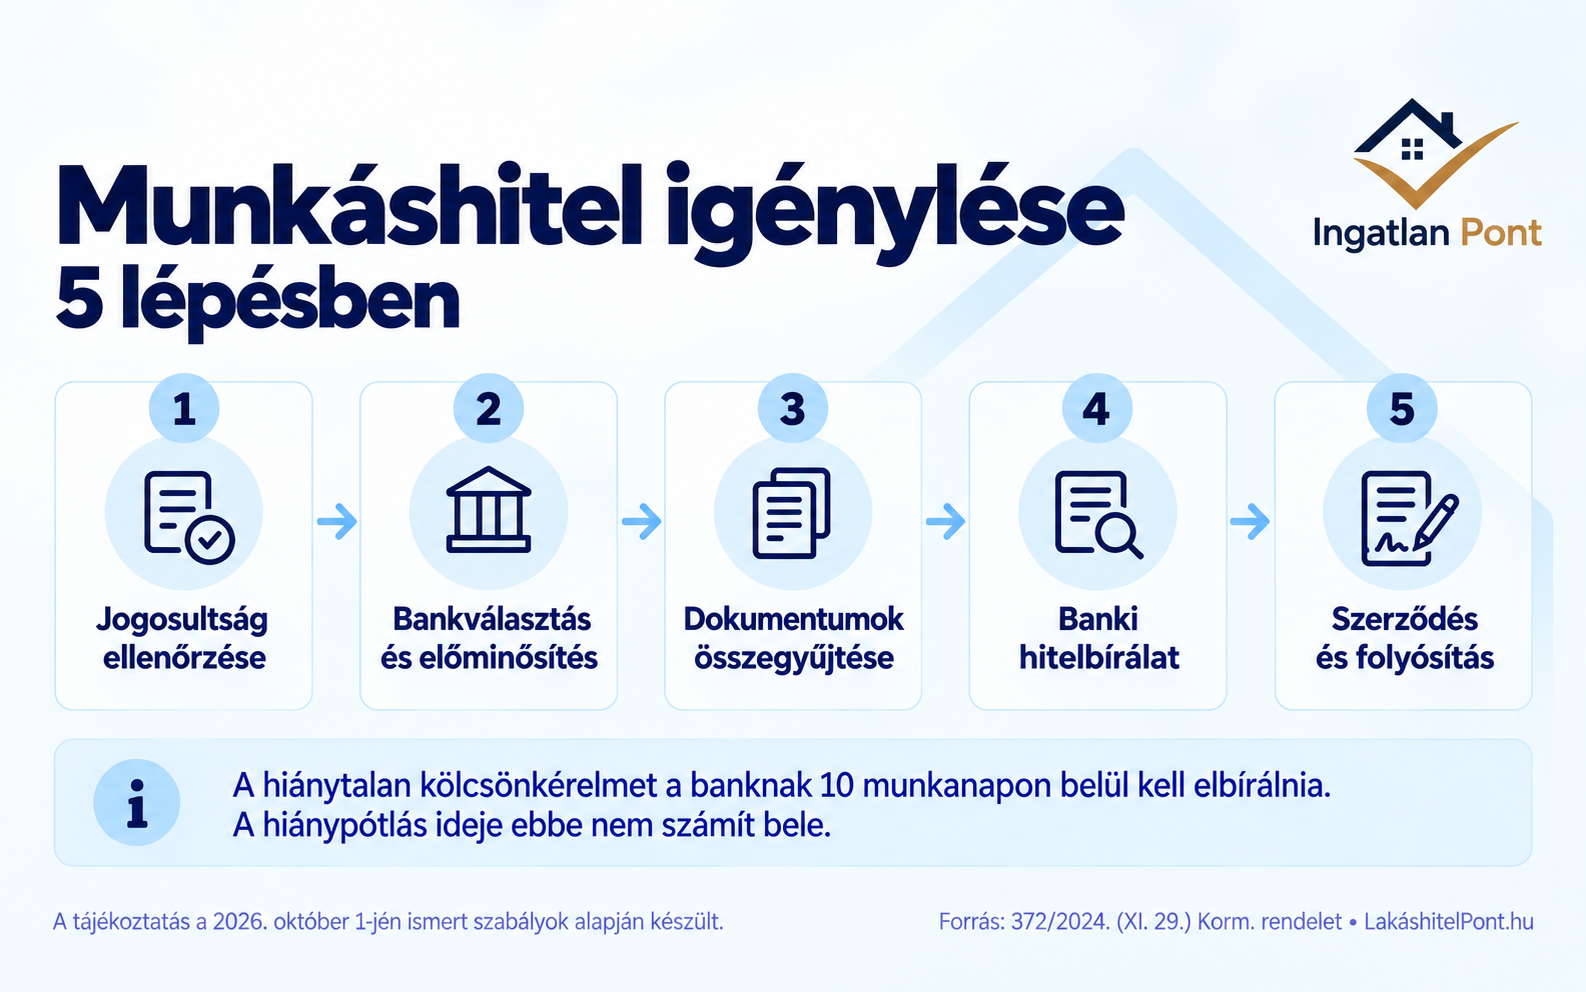
Hogyan igényelhető a Munkáshitel?
1. Ellenőrizd a jogosultságot
Meg kell nézni többek között:
- életkor;
- magyarországi lakcím;
- TB-jogviszony;
- munkaidő;
- jövedelem;
- felsőoktatási jogviszony;
- diploma;
- KHR;
- köztartozás.
2. Válassz bankot
A banki hitelbírálati feltételeket még a kérelem beadása előtt érdemes összehasonlítani.
3. Gyűjtsd össze a dokumentumokat
A jogszabály többek között előírja:
- személyazonosító okmány;
- lakcímigazolás;
- adóazonosító;
- TB-igazolás;
- erkölcsi bizonyítvány;
- jövedelemigazolás;
- szükség szerint munkáltatói, kifizetői vagy adóhatósági igazolás.
4. A bank elvégzi a hitelbírálatot
A rendelet szerint a banknak a hiánytalan kölcsönkérelmet 10 munkanapon belül kell elbírálnia. A hiánypótlás időtartama ebbe nem számít bele.
5. Szerződés és folyósítás
Pozitív döntés után megkötitek a szerződést, a kölcsönt pedig a jogszabály szerint egy összegben folyósítják.
Előtörleszthető a Munkáshitel?
Igen. Ráadásul a rendelet szerint a bank az előtörlesztésért nem számíthat fel díjat vagy egyéb költséget. Ez különösen érdekes lehet akkor, ha néhány év múlva nagyobb összeg áll rendelkezésedre, és szeretnéd lezárni a hitelt.
Megéri felvenni a Munkáshitelt?
Erre nem az a jó válasz, hogy minden jogosultnak igen. A 0%-os kamat ugyanis nem jelenti azt, hogy a Munkáshitel ne lenne hitel.
Mikor lehet különösen előnyös?
Például akkor, ha:
- egyébként személyi kölcsönre lenne szükséged;
- autót vennél;
- felújítanál;
- lakásvásárlást tervezel;
- az önerő előteremtését segítené;
- stabilan Magyarországon tervezel élni és dolgozni.
Mikor érdemes óvatosnak lenni?
Különösen akkor, ha:
- külföldi munkavállalást tervezel;
- bizonytalan a munkaviszonyod;
- alacsony a jövedelmed;
- más hiteleid is vannak;
- hamarosan nagy lakáshitelt vennél fel.
Érdemes Munkáshitelt felvenni csak azért, mert olcsó?
Matematikailag egy 0%-os kamatozású, hosszú futamidejű hitel nagyon kedvező finanszírozási forrás. De a döntésnél nem csak a kamat számít.
A Munkáshitel:
- havi törlesztést jelent;
- beleszámít a hitelterhelésedbe;
- csökkentheti egy későbbi lakáshitelből felvehető összeget;
- ötéves magyarországi vállalással jár;
- a feltételek megszegése komoly költséget okozhat.
Ezért csak azért, mert „olcsó pénz”, nem feltétlenül érdemes elkölteni.
A leggyakoribb Munkáshitel buktatók
A jogszabályi jogosultság még nem banki jóváhagyás
A banknak hitelképesnek is kell minősítenie.
Nem teljesen költségmentes
A kezességvállalási díj évente a fennálló tartozás 0,5%-a.
A 4 millió Ft nem automatikusan 4 millió Ft önerő
Lakáshitel mellett meghatározott esetben 75%, vagyis maximum 3 millió Ft számíthat önerőnek.
A Munkáshitel törlesztője beleszámít a JTM-be
Ez csökkentheti a később felvehető lakáshitel összegét.
Az első öt év kritikus
A magyarországi lakcím vagy a megfelelő biztosítotti jogviszony elvesztése a kamattámogatás megszűnéséhez vezethet.
Gyakori kérdések a Munkáshitelről
Mennyi a Munkáshitel maximum összege?
Legfeljebb 4 millió Ft.
Mennyi a maximális futamidő?
Legfeljebb 10 év.
Mennyi 4 millió Ft havi törlesztője?
10 éves futamidőnél a havi tőketörlesztés 33 333 Ft. Az induló kezességvállalási díjjal együtt a törlesztő 35 000 Ft.
Tényleg 0%-os a kamata?
A támogatási feltételek fennállása mellett az ügyfél által fizetendő ügyleti kamat 0%.
Mennyi TB-jogviszony kell?
Legalább 3 hónap folyamatos megfelelő biztosítotti jogviszony.
Diplomával igényelhető?
Nem.
Egyetemista igényelheti?
Érvényes felsőoktatási hallgatói vagy tanulói jogviszonnyal nem.
Vállalkozó felveheti?
Igen, ha teljesíti a rendelet és a bank jövedelmi feltételeit.
Autóra elkölthető?
Igen, mivel szabad felhasználású.
Lakásvásárlásra elkölthető?
Igen.
Lehet belőle önerő?
Igen, de a 4 millió Ft-ból az MNB iránymutatása alapján meghatározott időzítés mellett 3 millió Ft számíthat önerőnek.
Felvehető együtt Otthon Starttal?
Igen, ha mindkét konstrukció feltételeit teljesíted és a bank szerint a teljes finanszírozás belefér.
Felvehető együtt Babaváróval?
Igen.
Mi történik, ha elveszítem a munkámat?
A kamattámogatás nem azonnal szűnik meg. Az első öt évben a megfelelő biztosítotti jogviszony nélküli időszak akkor válik kritikussá, ha összesen eléri a 90 napot.
Előtörleszthető?
Igen, jogszabály alapján díjmentesen.
Segítünk megtervezni a Munkáshitelt és a lakásvásárlást
A Munkáshitel önmagában egyszerűnek tűnik: legfeljebb 4 millió Ft, 0%-os ügyfélkamat, maximum 10 év.
Lakásvásárlásnál azonban már több kérdés kapcsolódik össze:
- Mennyi számít önerőnek?
- Mekkora lakáshitelt kapsz mellé?
- Jobb az Otthon Start vagy egy piaci lakáshitel?
- Belefér-e a két hitel törlesztője a jövedelmedbe?
- Melyik bank fogadja el a jövedelmedet?
- Milyen sorrendben érdemes beadni az igényléseket?
Ezeket érdemes még az adásvételi szerződés aláírása előtt tisztázni. A cél nem az, hogy minél több hitelt vegyél fel, hanem az, hogy a rendelkezésedre álló támogatott és piaci konstrukciókból biztonságos, kiszámítható és lehetőleg minél olcsóbb finanszírozást állítsunk össze.