

Mit jelent az, hogy szabad felhasználású?
A legfontosabb különbség a lakáscélú és a szabad felhasználású jelzáloghitel között a hitel célja. Lakáscélú hitelnél a pénzt meghatározott lakáscélra – például ingatlan megvásárlására, építésére vagy bizonyos esetekben korszerűsítésére – fordíthatod, és a bank ellenőrzi a hitelcél teljesülését. A szabad felhasználású jelzáloghitelnél ezzel szemben nincs meghatározva a felhasználási cél, ezért nem kell számlákkal, adásvételi szerződéssel vagy más módon igazolnod a banknak, hogy mire ment el a pénz. Az MNB tájékoztatója szerint használható például ingatlanvásárlásra, felújításra vagy akár tartós fogyasztási cikk vásárlására is.
Ez azonban nem jelenti azt, hogy minden esetben ez a legolcsóbb megoldás. Ha például lakást vásárolsz, és jogosult vagy kedvezőbb lakáscélú hitelre, általában célszerű azt is megvizsgálni.
Mit jelent az, hogy jelzáloghitel?
A hitel mögött egy bank által elfogadott ingatlan áll fedezetként. A bank az ingatlanra jelzálogjogot jegyeztet be. Ettől az ingatlan nem kerül a bank tulajdonába: továbbra is a tulajdonosé marad. A jelzálogjog ugyanakkor biztosítékot jelent a hitelező számára. Ha tartósan nem fizeted a hitelt, és más módon nem sikerül rendezni a tartozást, a bank végső esetben végrehajtást kezdeményezhet, és az ingatlan értékesítéséből követelheti vissza a tartozását. Ez az oka annak, hogy szabad felhasználású jelzáloghitelt nem érdemes pusztán azért választani, mert a havi törlesztője kedvezőbbnek tűnik egy személyi kölcsönénél. A fedezetként felajánlott ingatlan miatt a döntésnek jóval nagyobb a tétje.
Mire használható a szabad felhasználású jelzáloghitel?
Gyakorlatilag bármire, amennyiben azt a bank szerződési feltételei nem tiltják.
Tipikus felhasználási cél lehet:
- lakás vagy ház felújítása,
- korszerűsítés,
- ingatlanvásárlás,
- autóvásárlás,
- nagyobb családi kiadás,
- esküvő,
- tanulmányok finanszírozása,
- meglévő drágább hitelek kiváltása,
- több különböző kiadás egyidejű finanszírozása.
A CIB például jelenlegi szabad felhasználású ingatlanfedezetes hiteleinél kifejezetten említi a lakásfelújítást, autóvásárlást és családi eseményeket.
Különösen hasznos lehet, ha többféle célra kell a pénz
Tegyük fel, hogy veszel egy olcsóbb vidéki ingatlant 20 millió forintért, majd 8 milliót költesz a felújítására, és további 3 millió forint kell a berendezésre. Egy klasszikus lakáshitelnél a banknak pontosan tudnia kell, milyen lakáscélra adja a pénzt. Egy szabad felhasználású jelzáloghitelnél ezzel szemben nagyobb szabadságod lehet abban, hogy a rendelkezésre álló összeget hogyan osztod el. Ez a rugalmasság a termék egyik legfontosabb előnye.
Kinek lehet jó választás?
Ha nagyobb összegre van szükséged
Ingatlanfedezet mellett a bank jelentős összegű hitelt is nyújthat. Jó példa erre az Erste jelenlegi kínálata, ahol a bank szabad felhasználású jelzáloghitelénél 4–75 millió forintos sávot tüntet fel, 6–20 éves futamidővel. A Gránit honlapján jelenleg minimum 1 millió forintos összeg és akár 35 éves futamidő szerepel. Ezek nem általános piaci limitek, hanem banki termékfeltételek, ami jól mutatja, hogy jelentős különbség lehet az ajánlatok között.
Ha hosszabb futamidőt szeretnél
A hosszú futamidő jelentősen mérsékelheti a havi törlesztőrészletet. Ez különösen akkor lehet fontos, ha például 15–30 millió forintot szeretnél felvenni, mert ugyanekkora személyi kölcsön havi törlesztése rövid futamidő mellett nagyon magas lehet. A hosszabb futamidőnek azonban ára van: összességében több kamatot fizetsz vissza.
Ha nem szeretnéd igazolni a hitelcélt
Felújításnál például előfordulhat, hogy a munkák egy részét saját magad végzed, használt anyagokat veszel, vagy olyan kiadásaid vannak, amelyekről nehéz megfelelő számlát bemutatni. Szabad felhasználású hitelnél maga a hitelcél nincs meghatározva és annak teljesülését sem kell ellenőrizni.
Ha a személyi kölcsön havi törlesztője túl magas lenne
Nagyobb összeg és hosszú futamidő esetén a jelzáloghitel havi törlesztője jelentősen alacsonyabb lehet. Ez azonban nem jelenti automatikusan azt, hogy összességében olcsóbb is: mindig a THM-et, a teljes visszafizetést, az induló költségeket és a futamidőt együtt kell vizsgálni.
Mikor nem jó választás?
Nem minden helyzetben éri meg az ingatlant megterhelni.
Ha csak kisebb összeg kell
Néhány millió forintos hiteligénynél sok esetben egyszerűbb lehet személyi kölcsönt választani. Nem kell értékbecslés, földhivatali ügyintézés, jelzálogbejegyzés és közjegyzői okirat, az ügyintézés pedig jellemzően lényegesen gyorsabb.
Ha nagyon gyorsan kell a pénz
Egy jelzáloghitel folyósítása több lépcsős folyamat. Az átfutási idő akár 4-6 hét is lehet egy szabad felhasználású jelzáloghitelnél, miközben bizonyos fedezetlen hiteleknél néhány munkanapos ügyintézés is lehetséges.
Ha lakáscélú hitelből olcsóbban megoldható ugyanaz
A szabad felhasználás szabadságáért általában magasabb kamattal fizetsz. Egy bank kínálatán belül is jól látszhat a különbség. A Gránit Bank 2026. október elején a piaci lakáshitelénél 6,67%-os THM-et, a szabad felhasználású jelzáloghitelénél 9,27%-os THM-et tüntetett fel. Ez természetesen nem általános piaci különbség, csak egy aktuális banki példa.
Szabad felhasználású jelzáloghitel vagy személyi kölcsön?
Mindkettő szabadon elkölthető, a két konstrukció mégis alapvetően különbözik.

Mikor lehet jobb a személyi kölcsön?
Ha például 3–5 millió forint kell, megfelelő a jövedelmed, és néhány éven belül vissza tudod fizetni, nem biztos, hogy érdemes egy ingatlanra jelzálogot bejegyeztetni.
Mikor válhat érdekessé a jelzáloghitel?
Nagyobb hitelösszegnél, például 15–30 millió forintnál, különösen akkor, ha 10–20 éves futamidőben gondolkodsz, már egészen más lehet a helyzet. A választóvonalat nem lehet konkrét hitelösszegnél meghúzni. Függ a jövedelmedtől, az ingatlan értékétől, a futamidőtől és az éppen elérhető banki kamatoktól.
Szabad felhasználású jelzáloghitel vagy lakáshitel?
Ez az egyik legfontosabb kérdés.
A lakáshitelnél igazolni kell a célt
Lakáscélú hitelnél a pénz meghatározott ingatlancélhoz kapcsolódik. Szabad felhasználásnál nincs ilyen kötöttség.
A lakáshitel általában olcsóbb
Ha a teljes finanszírozandó összeg igazolható lakáscélra megy, akkor általában először a lakáscélú hitelt érdemes megvizsgálni. A szabad felhasználású konstrukció előnye nem elsősorban az ára, hanem a rugalmassága.
Kombináció is lehetséges
Előfordulhat például, hogy egy ingatlan megvásárlását lakáshitelből finanszírozod, miközben olyan további kiadásaid vannak, amelyek már nem férnek bele a lakáscélba.
Ilyenkor akár több finanszírozási forma kombinációja is szóba jöhet.
Mekkora kamattal kaphatsz szabad felhasználású jelzáloghitelt?
Nincs egyetlen „szabad felhasználású jelzáloghitel-kamat”.
Az ajánlat függhet többek között:
- a banktól,
- a hitel összegétől,
- a futamidőtől,
- a kamatperiódustól,
- a jövedelmedtől,
- a bankhoz érkező havi jóváírástól,
- az ingatlan értékétől,
- egyéb banki kedvezményektől.
2026. október eleji banki példák:
- CIB: a bank szabad felhasználású ingatlanfedezetes termékeinél 6,79–10,17%-os THM-sávot tüntet fel.
- Erste: 8,52–10,55%-os THM szerepel a bank összehasonlító oldalán.
- Gránit: 8,55%-os kamat és 9,27%-os THM szerepel a termékoldalon.
- OTP: a bank jelenlegi tájékoztatása 12,6%-os THM-et mutat az ott meghatározott reprezentatív feltételekkel.
Fontos: ezek nem egymással teljesen azonos feltételekkel számított ajánlatok, ezért pusztán a fenti THM-ek alapján nem lehet korrekt banki rangsort készíteni. A személyre szabott ajánlatot mindig azonos hitelösszeggel, futamidővel, jövedelemmel és fedezettel érdemes összevetni.
Mennyi lehet a havi törlesztőrészlet?
Nézzünk egy egyszerű modellszámítást.
Feltételezés:
- kamat: évi 8,55%
- futamidő: 20 év
- annuitásos törlesztés
- a számítás csak tőkével és kamattal számol, az egyéb díjakat nem tartalmazza.
| Hitelösszeg | Becsült havi törlesztő | 20 év alatti törlesztés összege |
|---|---|---|
| 10 millió Ft | kb. 87 100 Ft | kb. 20,90 M Ft |
| 20 millió Ft | kb. 174 200 Ft | kb. 41,81 M Ft |
| 30 millió Ft | kb. 261 300 Ft | kb. 62,71 M Ft |
| 40 millió Ft | kb. 348 400 Ft | kb. 83,62 M Ft |
A számítás jól mutatja, hogy egy hosszú futamidejű hitelnél a visszafizetett kamat összege jelentős lehet.
Mit csinál a futamidő a havi törlesztővel?
Nézzük ugyanezt 20 millió forintos hitelnél, 8,55%-os kamattal:
Futamidő | Becsült havi törlesztő | Teljes törlesztés |
|---|---|---|
10 év | kb. 248 500 Ft | kb. 29,82 M Ft |
15 év | kb. 197 500 Ft | kb. 35,56 M Ft |
20 év | kb. 174 200 Ft | kb. 41,81 M Ft |
A 20 éves futamidő a 10 éveshez képest körülbelül 74 ezer forinttal csökkenti a havi részletet, viszont a teljes visszafizetés mintegy 12 millió forinttal magasabb. Ezért nem feltétlenül a legalacsonyabb havi törlesztő jelenti a legjobb hitelt.
Milyen költségei lehetnek a hitelnek?
A kamaton kívül több induló költséggel is találkozhatsz.
Ilyen lehet többek között:
- értékbecslés,
- tulajdoni lap,
- térképmásolat,
- jelzálogjog bejegyzése,
- közjegyző,
- folyósítási díj,
- bankszámlához kapcsolódó költségek,
- vagyonbiztosítás.
A pontos díjak bankonként eltérnek. Számos bank akcióban részben vagy egészben visszatéríti bizonyos induló költségeket. Ezért nem elég kizárólag a kamatot összehasonlítani.

Mi az a THM, és miért fontos?
A THM, vagyis a teljes hiteldíj mutató arra szolgál, hogy a hitel kamatán túl több kapcsolódó költséget is figyelembe véve könnyebb legyen összehasonlítani az ajánlatokat. A THM azonban nem minden költséget tartalmaz feltétlenül. A banki reprezentatív példákból is jól látható, hogy például a vagyonbiztosítás díja vagy egyes esetekben a közjegyzői költség nem feltétlenül része a THM-nek, ha annak pontos összege előre nem ismert.
Ezért érdemes három számot egyszerre nézni: kamat + THM + teljes visszafizetés.
Mekkora szabad felhasználású jelzáloghitelt kaphatsz?
Két külön korlátot kell figyelembe venni:
- mennyit bír el a jövedelmed,
- mennyit bír el az ingatlanfedezet.
A kettő közül gyakorlatilag mindig a szigorúbb határozza meg, hogy mekkora hitelt kaphatsz.
Mi az a JTM, és hogyan korlátozza a hitelösszeget?
A JTM a jövedelemarányos törlesztőrészlet-mutató. Azt szabályozza, hogy az igazolt nettó jövedelmed legfeljebb mekkora része fordítható hitelek havi törlesztésére. 2026. január 1-jétől a jövedelmi küszöb már 800 000 Ft.
Legalább öt éves futamidejű forint jelzáloghiteleknél:
| Kamatperiódus | Nettó jövedelem 800 ezer Ft alatt | 800 ezer Ft-tól |
|---|---|---|
| 5 évnél rövidebb | 25% | 30% |
| legalább 5, de 10 évnél rövidebb | 35% | 40% |
| legalább 10 év vagy végig fix | 50% | 60% |
Példa
Ha nettó 600 000 Ft igazolt jövedelmed van, és legalább 10 éves kamatperiódusú vagy végig fix forinthitelt veszel fel, a jogszabályi JTM-plafon főszabály szerint 600 000 × 50% = 300 000 Ft. Ez nem azt jelenti, hogy biztosan kapsz olyan hitelt, amelynek 300 ezer forint a havi törlesztője. A bank ennél szigorúbb szabályt is alkalmazhat, és a már meglévő hiteleid törlesztését is figyelembe kell venni.
Hogyan számít az ingatlan értéke?
Ezt a hitelfedezeti mutató, vagyis a HFM korlátozza. Forint jelzáloghitelnél az általános szabály szerint a hitel összege legfeljebb a bank által megállapított forgalmi érték 80 százaléka lehet. Ez azonban egy jogszabályi maximum, nem banki ígéret.
A 80% nem azt jelenti, hogy biztosan megkapod az ingatlan értékének 80%-át
Ez különösen fontos a szabad felhasználású jelzáloghiteleknél.
- A bank saját belső finanszírozási arányt alkalmazhat,
- figyelembe veheti az ingatlan típusát,
- elhelyezkedését,
- értékesíthetőségét,
- állapotát,
- valamint az ügyfél hitelképességét.
Így előfordulhat, hogy a jogszabály elvileg magasabb hitelt engedne, de a bank ennél lényegesen kisebb összeget hajlandó finanszírozni.
Nem feltétlenül a te általad becsült értékkel számolnak
A HFM alapja az ingatlan hitelbírálatkor megállapított forgalmi értéke. Ez eltérhet attól az összegtől, amennyit szerinted ér az ingatlan, vagy amennyiért korábban megvásároltad.
Kell önerő szabad felhasználású jelzáloghitelhez?
Klasszikus értelemben vett önerő nem feltétlenül szükséges hozzá. Nem olyan helyzetről van szó ugyanis, mint egy lakásvásárlásnál, amikor a vételár egy részét saját pénzből kell kifizetned. A fedezeti ingatlannak ugyanakkor elegendő értékkel kell rendelkeznie a kért hitelhez. Ez azonban nem jelenti azt, hogy a bank az ingatlan teljes értékével azonos hitelt folyósít.
Milyen ingatlan lehet fedezet?
Ez bankonként eltérhet.
A legkönnyebben általában:
- lakás,
- családi ház fogadható el.
Egyes bankok más ingatlantípusokat is elfogadnak. Az UniCredit például bizonyos hitelkiváltó jelzáloghiteleknél legfeljebb három magyarországi lakó-, üdülő- vagy nyaralóingatlant, illetve építési telket is megjelölhető fedezetként. A bank minden esetben saját fedezetértékelést végez.
Problémát jelenthet többek között:
- rendezetlen tulajdoni helyzet,
- jelentős műszaki probléma,
- nehéz értékesíthetőség,
- nem megfelelő ingatlan-nyilvántartási besorolás.
Lehet más tulajdonában lévő ingatlan a fedezet?
Bizonyos esetekben igen. Nem feltétlenül kell, hogy az adós legyen a fedezetként bevont ingatlan kizárólagos tulajdonosa. A tulajdonos ilyen esetben zálogkötelezettként vesz részt az ügyletben, és hozzá kell járulnia ahhoz, hogy a bank jelzálogjoga az ingatlanra kerüljön. Ez komoly kötelezettség: ha az adós nem fizet, a más tulajdonában lévő fedezeti ingatlan is veszélybe kerülhet.
Mi történik, ha már van hitel az ingatlanon?
Ez önmagában nem feltétlenül kizáró ok, de a bankok szinte soha nem állnak be más hitelező mögé a rangsorban. Ezért ilyenkor többnyire ugyanattól a banktól lehet felvenni az új hitelt, amelyik a korábbit is adta. Elképzelhető hitelkiváltás, illetve bizonyos esetekben további jelzáloghitel felvétele is, de a pontos megoldás mindig az adott bank és ingatlan alapján állapítható meg.
Milyen jövedelem kell?
A banknak megfelelően igazolható, rendszeres jövedelmet kell látnia.
Tipikusan elfogadható lehet:
- alkalmazotti munkabér,
- vállalkozói jövedelem,
- nyugdíj,
- bizonyos külföldi jövedelmek,
- egyes további rendszeres bevételek.
Az, hogy egy adott jövedelemtípust melyik bank milyen arányban fogad el, bankonként eltérhet.
Vállalkozóként sem ugyanaz minden bank
Egyéni vállalkozóknál és cégtulajdonosoknál különösen nagy lehet az eltérés abban, hogy a bank:
- milyen lezárt üzleti múltat vár el,
- milyen dokumentumot kér,
- hogyan számítja az elfogadható nettó jövedelmet.
Ez az egyik olyan helyzet, amikor a bankválasztás akár a maximálisan felvehető hitelösszeget is jelentősen befolyásolhatja.
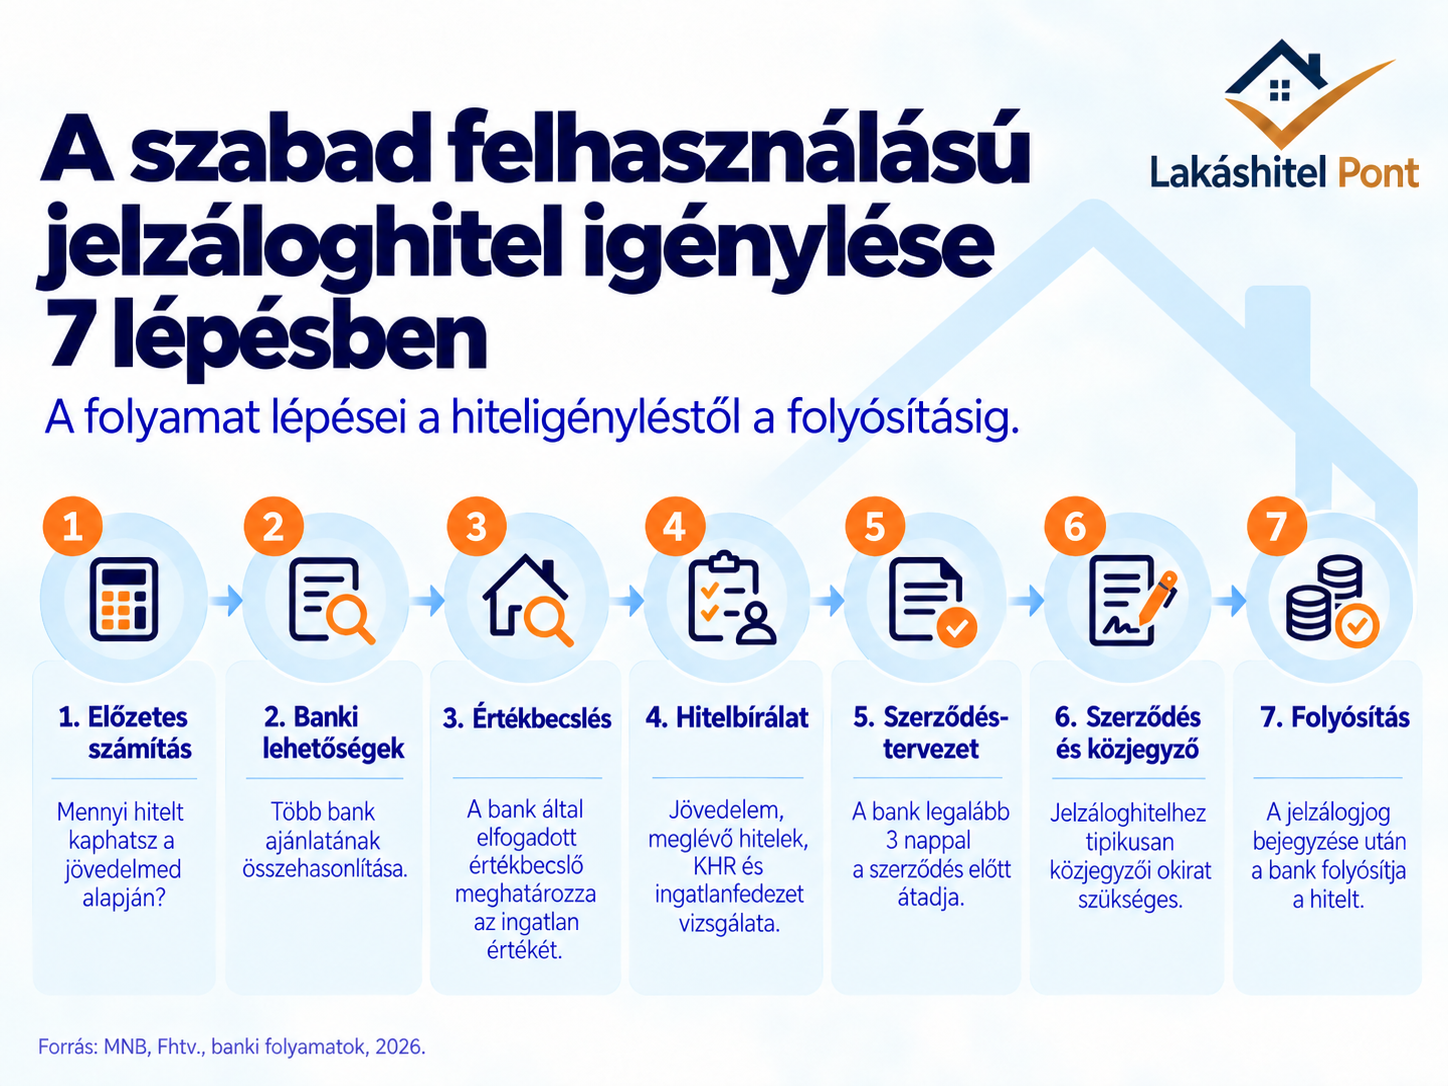
Hogyan történik az igénylés?
1. Előzetesen kiszámoljuk, mit bír el a jövedelmed
Még az értékbecslés előtt érdemes megvizsgálni, hogy jövedelmi oldalról reális-e a kívánt hitelösszeg. A LakáshitelPont.hu szakértői ebben segíthetnek neked. Nincs más dolgod, mint felvenni velünk a kapcsolatot.
2. Megnézzük a banki lehetőségeket
Nem csak a kamatot célszerű összevetni.
Fontos például:
- a maximális finanszírozási arány,
- az elfogadott jövedelem,
- a futamidő,
- a kamatfixálás,
- az ingatlantípus,
- a díjak és kedvezmények.
3. Értékbecslés készül
A bank által elfogadott értékbecslő meghatározza az ingatlan értékét.
4. Hitelbírálat következik
A bank megvizsgálja többek között a jövedelmet, a meglévő tartozásokat, a KHR-adatokat és az ingatlanfedezetet.
5. Megkapod a szerződéstervezetet
Jelzáloghitelnél a banknak a kötelező ajánlat megtételekor a szerződéstervezetet legalább három nappal a szerződéskötés előtt át kell adnia. A három nap alatt a szerződés nem köthető meg. A bank ajánlati kötöttsége a tervezet átadásától számítva 15 napig fennáll. Ezt a szabályt a fogyasztónak nyújtott hitelről szóló törvény is rögzíti.
6. Szerződés és közjegyző
A jelzáloghitelekhez tipikusan közjegyzői okiratba foglalt kötelezettségvállalás kapcsolódik.
7. Jelzálogjog bejegyzése és folyósítás
A szükséges feltételek teljesülése után a bank folyósítja a hitelt.
Kell lakásbiztosítás?
Igen. A bank ugyanakkor nem feltétlenül kötelezhet arra, hogy az általa forgalmazott biztosítást válaszd; a biztosításnak a hitelszerződésben előírt követelményeknek kell megfelelnie.
Hitelkiváltásra is használható?
Igen, és ez az egyik legérdekesebb felhasználási lehetőség.
Szabad felhasználású vagy külön hitelkiváltó jelzáloghitellel adott banki feltételek mellett kiváltható lehet például:
- személyi kölcsön,
- más szabad felhasználású jelzáloghitel,
- bizonyos esetekben lakáshitel.
Az UniCredit jelenlegi tájékoztatója például lakáscélú jelzáloghitel, szabad felhasználású jelzáloghitel és személyi kölcsön kiváltását is lehetővé teszi meghatározott feltételekkel.
Miért lehet vonzó a hitelkiváltás?
Tegyük fel, hogy több magas törlesztésű személyi kölcsönöd van. Ha ezeket hosszabb futamidejű ingatlanfedezetes hitelbe rendezed át, a havi törlesztőrészleted jelentősen csökkenhet. De van egy csapda. Az alacsonyabb havi törlesztő nem jelenti feltétlenül azt, hogy összességében kevesebbet fizetsz vissza. Ha az új hitel futamideje sokkal hosszabb, a teljes kamatköltség akár magasabb is lehet.
Előtörleszthető a szabad felhasználású jelzáloghitel?
Igen. A fogyasztónak joga van a hitelt részben vagy egészben előtörleszteni. Jelzáloghitelnél az előtörlesztéshez kapcsolódó költség főszabály szerint legfeljebb az előtörlesztett összeg 1,5 százaléka, bizonyos jelzáloglevéllel finanszírozott konstrukcióknál pedig legfeljebb 2 százalék lehet. A törvény több díjmentes kivételt is meghatároz. A tényleges banki díjat mindig az adott hitelszerződés és hirdetmény alapján kell ellenőrizni.
Fix vagy változó kamatozásút válassz?
Minél hosszabb időre rögzített a kamat, annál hosszabb ideig marad kiszámítható a törlesztőrészlet. Ha a kamat a teljes futamidőre fix, a kamat és ebből következően a törlesztő a futamidő végéig változatlan marad. 2026-ban több banknál található 10 éves kamatperiódusú, illetve végig fix szabad felhasználású konstrukció is. Hosszú futamidőnél a kiszámíthatóság értéke különösen nagy, ám ha éppen kamatcsökkentési ciklus előtt állunk, akkor a fix kamattal éppen a jelenlegi magas kamatszintet rögzíted.
Milyen kockázatai vannak?
1. Az ingatlanod a fedezet
Ez a legfontosabb kockázat. Tartós nemfizetés esetén végső soron a fedezeti ingatlan értékesítésére is sor kerülhet.
2. A hosszú futamidő drága lehet
A havi részlet csökken, de a teljes visszafizetés nő.
3. A kamat változhat
Ha a hitel nem végig fix, a kamatperiódus végén megváltozhat a kamat és ezzel a törlesztőrészlet is.
4. Az ingatlan értéke sem garantált
Az ingatlanpiaci árak változhatnak. Nem érdemes abból kiindulni, hogy az ingatlanod értéke mindig emelkedni fog.
Öt élethelyzet, amikor érdemes megvizsgálni
1. 15 millió Ft kell teljes lakásfelújításra
Ha a kiadások jelentős része nehezen igazolható klasszikus lakáscélként, a szabad felhasználás rugalmassága előny lehet.
2. Ingatlant veszel, de jelentős pluszpénz is kell
Érdemes külön kiszámolni, hogy lakáshitel + más finanszírozás vagy egy szabad felhasználású konstrukció kedvezőbb-e.
3. Több személyi kölcsönöd van
A havi teher csökkenthető lehet, de a futamidő és a teljes visszafizetés változását is ki kell számolni.
4. 20–30 millió forint kell többféle célra
Ilyen összegnél a személyi kölcsön lehetőségei már szűkebbek lehetnek, míg megfelelő ingatlannal jelzáloghitel is szóba kerülhet.
5. Alacsonyabb havi törlesztőt szeretnél
A hosszú futamidő erre lehetőséget adhat, de csak akkor jó megoldás, ha a teljes hitelköltség is vállalható.
Gyakori kérdések a szabad felhasználású jelzáloghitelről
Mire költhetem?
A bank által meghatározott kizárásokon túl szabadon használhatod fel, és a hitelcél teljesülését általában nem kell igazolni.
Ingatlant is vehetek belőle?
Igen. Az MNB is kifejezetten felsorolja az ingatlanvásárlást a lehetséges felhasználási célok között. Ha azonban valóban lakást vásárolsz, érdemes először megvizsgálni a jellemzően olcsóbb lakáscélú hitelt.
Kell ingatlanfedezet?
Igen. Ez különbözteti meg alapvetően a személyi kölcsöntől.
Kell önerő?
Önmagában a szabad felhasználású hitelhez nem feltétlenül kell klasszikus értelemben vett önerő, megfelelő értékű ingatlanfedezetre azonban szükség van.
Mekkora összeget kaphatok?
A jövedelmed, meglévő hiteleid, az ingatlan értéke és a bank belső szabályai együttesen határozzák meg.
Az ingatlan értékének 80%-át biztosan megkapom?
Nem. A 80% jogszabályi HFM-plafon. A bank ennél alacsonyabb finanszírozási arányt is alkalmazhat.
Eladhatom később az ingatlant?
Igen, de a rajta lévő jelzálogjogot rendezni kell. Ez történhet például a hitel visszafizetésével vagy – a bank jóváhagyásával – fedezetcserével.
Lehet több ingatlan a fedezet?
Banktól és konstrukciótól függően igen.
Mennyi ideig tart az ügyintézés?
Jellemzően hosszabb, mint egy személyi kölcsöné, mert értékbecslésre, hitelbírálatra, szerződéskötésre és fedezeti ügyintézésre is szükség van.
Miért drágább általában a lakáshitelnél?
A bank nem kötött, ellenőrzött lakáscélra adja a pénzt, ezért a konstrukció árazása jellemzően magasabb. Ezt az MNB is kiemeli.
Lehet végig fix?
Igen, több bank kínál ilyen konstrukciót. A CIB jelenleg például külön végig fix szabad felhasználású ingatlanfedezetes terméket is értékesít.
Hogyan válaszd ki a megfelelő szabad felhasználású jelzáloghitelt?
Ne kizárólag azt kérdezd: „Melyik bank adja a legkisebb kamatot?”
Érdemes inkább egyszerre megnézni:
- melyik bank fogadja el megfelelően a jövedelmedet,
- mennyire értékeli az ingatlanodat,
- milyen arányban hitelezi,
- milyen hitelösszeget ad,
- mennyi a kamat,
- mennyi a THM,
- mennyi a havi részlet,
- mennyi a teljes visszafizetés,
- milyen induló költségek vannak,
- kell-e bankszámla vagy jövedelemérkeztetés,
- mennyi az előtörlesztés költsége.
Ugyanaz az ügyfél ugyanarra az ingatlanra nem feltétlenül ugyanakkora hitelt és ugyanazt a kamatot kapja minden banknál. Ezért van értelme több bank ajánlatát azonos feltételekkel összehasonlítani.
Összefoglalva: mikor lehet jó választás?
Érdemes lehet megvizsgálni a szabad felhasználású jelzáloghitelt, ha:
- nagyobb összegre van szükséged,
- hosszú futamidőt szeretnél,
- van megfelelő ingatlanfedezeted,
- nem kizárólag lakáscélra kell a pénz,
- több különböző célt finanszíroznál,
- vagy drágább hiteleket szeretnél kiváltani.
Más megoldás lehet jobb, ha:
- csak kisebb összeg kell,
- nagyon gyorsan szeretnél pénzhez jutni,
- nem akarod megterhelni az ingatlanodat,
- vagy a teljes hitelcél kedvezőbb lakáscélú hitelből is finanszírozható.
A legjobb döntést ezért nem önmagában a termék neve vagy a legalacsonyabbnak látszó kamat alapján érdemes meghozni. A kérdés mindig az: a te jövedelmeddel, a te ingatlanoddal, a kívánt összeggel és futamidővel melyik finanszírozási megoldás kerül összességében a legkevesebbe, miközben a havi törlesztése biztonságosan vállalható.
Segítünk megtalálni a megfelelő megoldást
Nem biztos, hogy minden helyzetben a szabad felhasználású jelzáloghitel a legjobb választás. Lehet, hogy személyi kölcsönnel jársz jobban. Lehet, hogy a kiadásaid egy része lakáshitelből olcsóbban finanszírozható. És az is előfordulhat, hogy több konstrukció kombinációja adja a kedvezőbb megoldást.