

2026-ban lakáscélú jelzáloghitel törlesztésére egy pénztártag havonta legfeljebb 48 420 Ft-ot használhat fel az egészség- és önsegélyező pénztári egyenlegéből. Ez éves szinten legfeljebb 581 040 Ft. Az összeg azért ennyi, mert a jogszabály a tárgyév első napján érvényes minimálbér 15%-ában húzza meg a havi korlát.
Röviden: ha egyébként is fizetsz gyógyszerért, magánorvosért, szemüvegért, fogászati kezelésért vagy lakáshitelt törlesztesz, érdemes megnézned, mennyit nyerhetsz az egészségpénztár használatával.
Mi az egészségpénztár?
Az egészségpénztár egy önkéntes megtakarítási és szolgáltatási forma. Befizetsz a saját pénztári számládra, a pénztár pedig a szabályzatában és a jogszabályokban meghatározott egészségügyi, illetve önsegélyező célokra lehetővé teszi ennek a pénznek a felhasználását.
A gyakorlatban ma már sok szolgáltató egészség- és önsegélyező pénztárként működik. Ez azért fontos, mert az egészségügyi szolgáltatások mellett olyan kiadások is finanszírozhatók, amelyek nem klasszikusan egészségügyi jellegűek – például egyes gyermeknevelési kiadások vagy éppen a lakáshitel törlesztése.
Hogyan működik az egészségpénztár?
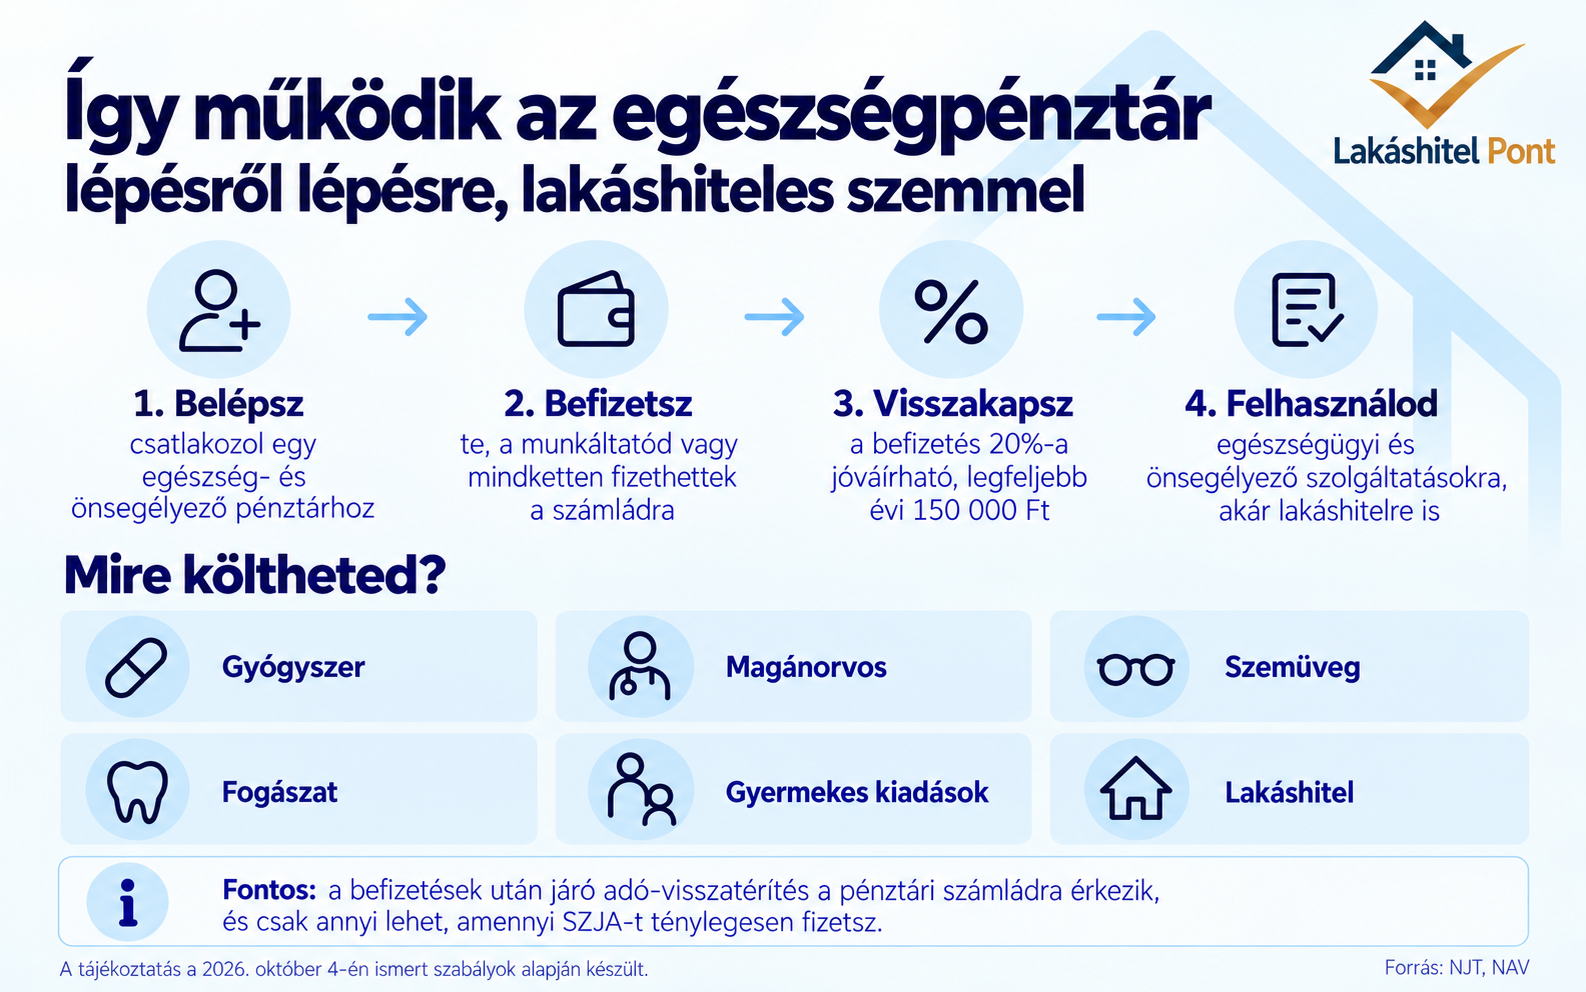
A működés leegyszerűsítve négy lépésből áll:
- belépsz egy egészség- és önsegélyező pénztárba;
- pénzt fizetsz be a számládra;
- a befizetett összegből a pénztár levonja a működéséhez kapcsolódó költségeket;
- a fennmaradó egyenleget a pénztár szabályai szerint felhasználhatod.
- A következő évben pedig az adóbevallásodon keresztül kérheted a befizetéseid után járó adó-visszatérítést.
Az OTP például bankkártyás befizetést és csoportos beszedést is kínál, más pénztáraknál átutalás, bankkártyás feltöltés és egyéb megoldások is elérhetők.

Ki fizethet be az egészségpénztárba?
Elsősorban te fizethetsz be a saját pénztári számládra, de munkáltatói befizetésre és egyes más jóváírásokra is lehetőség van. Az adó-visszatérítés szempontjából azonban nem mindegy, hogy milyen jogcímen kerül pénz a számlára, ezért a konkrét befizetés adókezelését mindig érdemes külön ellenőrizni.
Mennyi adó-visszatérítés jár az egészségpénztári befizetés után?
Az egészségpénztár legnagyobb vonzereje az, hogy a jogosító befizetések után 20% adó-visszatérítést kaphatsz. A 150 000 Ft-os maximum eléréséhez tehát egyszerűsítve évi 750 000 Ft olyan befizetés szükséges, amely után a 20%-os rendelkezési jogosultság jár.

A 150 000 Ft csak az egészségpénztárra vonatkozik?
Nem feltétlenül. Ez egy különösen fontos részlet: az önkéntes pénztári adó-visszatérítés éves 150 000 Ft-os kerete közös korlát. Ha például egészségpénztár mellett önkéntes nyugdíjpénztárad is van, a két pénztárhoz kapcsolódó kedvezmények együtt sem haladhatják meg ezt a keretet. Ezért aki többféle pénztári megtakarítást használ, annak érdemes együtt terveznie ezekkel.
Kell hozzá elegendő SZJA?
Igen. A 20%-os visszatérítés valójában adó feletti rendelkezés: csak annyi pénzt tudsz visszakapni, amennyi erre felhasználható személyi jövedelemadód van. Ha például a számított pénztári kedvezményed 120 000 Ft lenne, de csak 70 000 Ft megfelelő SZJA áll rendelkezésedre, akkor nem tudod a teljes 120 000 Ft-ot kihasználni.
Hová érkezik az adó-visszatérítés?
Nem a bankszámládra. A NAV az összeget az általad megjelölt önkéntes pénztári számlára utalja, vagyis az növeli a pénztári megtakarításodat.
Kell külön igényelni?
Az önkéntes pénztár adatot szolgáltat a NAV-nak, ezért az adóbevallási tervezetben rendszerint megjelennek a szükséges adatok. Neked azonban mindenképpen érdemes ellenőrizned a bevallást és azt is, hogy melyik pénztárba kéred az összeget.
Van más adóelőny is a 20%-on kívül?
Bizonyos esetekben igen.
24 hónapos lekötés
Ha az egészségpénztári egyenleged egy részét legalább 24 hónapra lekötöd, a lekötött összeg 10%-a után további adó feletti rendelkezés illethet meg. Ez azonban nem a 150 000 Ft-os kereten felüli korlátlan extra pénz: az önkéntes pénztári kedvezmények együttes éves maximumát továbbra is figyelembe kell venni.
Ha pedig a 24 hónapos lekötést idő előtt feltöröd, az igénybe vett kedvezményt növelt összegben vissza kell fizetni.
Prevenciós szolgáltatások
Meghatározott prevenciós szolgáltatások után szintén további 10%-os rendelkezési lehetőség kapcsolódhat a pénztári szabályokhoz. Ez is beleszámít a vonatkozó éves keretbe.
Mennyibe kerül az egészségpénztár?
Az egészségpénztár nem ingyenes. A pénztárak a befizetések egy részét működési célra levonják, és lehetnek egyéb díjak is. Ez azért fontos, mert a „20% adó-visszatérítés” nem ugyanaz, mint a 20%-os nettó hozam.
Ha például befizetsz 100 000 Ft-ot, és a pénztár 6%-os működési levonást alkalmaz, akkor a befizetésből 94 000 Ft kerül ténylegesen elkölthető egyenlegként a számládra. A PRÉMIUM Egészségpénztár például egységesen 6%-os működési levonást tüntet fel a befizetéseknél.
Ehhez jöhetnek még:
- egészségkártyához kapcsolódó díjak,
- esetleges belépési vagy adminisztrációs tételek,
- egyéb szolgáltatási költségek.
Ezért pénztárválasztásnál mindig a nettó előnyt érdemes összehasonlítani.
Mire használható az egészségpénztári megtakarítás?
A pontos kör pénztáranként eltérhet, de a tipikus felhasználások közé tartoznak az egészségügyi és önsegélyező szolgáltatások.
Gyógyszerek
Számos gyógyszer és gyógyszertári termék elszámolható. Nem minden patikában kapható termék fizethető egészségpénztárból: például egyes kozmetikumok vagy higiéniai termékek kieshetnek a körből.
Magánorvosi ellátás
Számos magánorvosi vizsgálat, diagnosztika, labor- és egyéb egészségügyi szolgáltatás fizethető egészségpénztárból, feltéve, hogy a szolgáltató és a szolgáltatás megfelel a pénztár szabályainak. Feltétel ugyanakkor, hogy van a pénztár vagyaz OEP álljon szerződéses viszonyban az adott szolgáltanál. Ha ezek egyike sem teljesül, akkor nem lesz lehetőség az elszámolásra.
Szemüveg és optikai termékek
Szemüveg, kontaktlencse és egyes kapcsolódó optikai kiadások is finanszírozhatók.
Fogászati ellátás
Sok fogászati kezelés is elszámolható.
Gyógyászati segédeszközök
Ide tartozhatnak például bizonyos mérőeszközök, segédeszközök, kötszerek és egyéb termékek.
Gyermekhez kapcsolódó kiadások
Az önsegélyező szolgáltatások között több családi élethelyzethez kapcsolódó támogatás is található.
Beiskolázási támogatás
Meghatározott feltételekkel taneszközök, ruházat, digitális taneszközök, valamint egyes felsőoktatási kiadások is támogathatók. 2026. július 1-jétől a szabályok ezen a területen is változtak, és bővült az elszámolható digitális taneszközök köre.
Egészségpénztár és lakáshitel: a legfontosabb lehetőség lakáshiteleseknek
Az egészség- és önsegélyező pénztár egyik legérdekesebb felhasználási módja a lakáscélú jelzáloghitel törlesztésének támogatása. Nem minden hitelre használható, de megfelelő lakáscélú jelzáloghitel esetén a pénztári egyenlegből a havi törlesztés egy része finanszírozható. Például lakásvásárlási, lakásépítési és lakásfelújítási célú jelzáloghitelek törlesztésénél alkalmazható a szolgáltatás.
Mennyi lakáshitelt fizethetsz egészségpénztárból 2026-ban?
A havi felső korlát a tárgyév első napján érvényes minimálbér 15%-a. 2026-ban ez 48 420 Ft havonta, így ez éves szinten 48 420 × 12 = 581 040 Ft. Fontos azonban, hogy ennél kevesebbet is kaphatsz, ha a rád jutó havi törlesztőrészlet ennél alacsonyabb.
Hogyan működik a lakáshitel-törlesztés egészségpénztárból?
A folyamat pénztáranként eltérhet, de tipikusan az alábbi lépésekre kell számítanod.
1. Belépsz egy olyan pénztárba, amely nyújtja ezt a szolgáltatást
Nem elegendő pusztán egészségpénztári tagsággal rendelkezned: ellenőrizned kell, hogy az adott pénztár szabályzata szerint igénybe vehető-e a lakáshitel-törlesztési támogatás.
2. Igazolod a lakáshitelt
Általában be kell mutatnod a hitelszerződést és a pénztár által előírt dokumentumokat. Az OTP például jelenleg többek között az igénylőlapot, a lakáscélú jelzáloghitel-szerződés másolatát és az előző törlesztéseket igazoló dokumentumokat kér.
3. Befizetsz a pénztári számládra
A támogatás fedezetének rendelkezésre kell állnia a számládon.
4. A pénztár teljesíti a kifizetést
A jogszabály alapján a támogatás történhet úgy, hogy a pénztár neked fizeti vissza az igazolt törlesztés megfelelő részét, vagy közvetlenül a finanszírozó hitelintézetnek utal. Az OTP-nél például kérhető az összeg a lakossági folyószámlára vagy a hitelszámlára, illetve technikai számlára is.
Kell még 180 napot várni a lakáshitel-törlesztés előtt?
Nem. Korábban az önsegélyező pénztári szolgáltatások egy részénél csak a legalább 180 napja a számlán lévő összeg volt felhasználható. 2025. július 1-jétől megszűnt ez a 180 napos várakozási idő. Ettől az időponttól az önsegélyező szolgáltatásoknál a befizetett pénz a jóváírást követően felhasználható, feltéve, hogy az egyéb jogosultsági feltételek teljesülnek. Lakáshitelesként ez nagy változás, mert nem kell fél évvel előre „parkoltatni” a pénzt a pénztárban.
Mennyit nyerhetsz a lakáshiteleden egészségpénztárral?
Vegyünk egy egyszerű példát.
Tegyük fel, hogy a lakáshiteled havi törlesztője 200 000 Ft, és egészségpénztárból minden hónapban a 2026-os maximális összeget, vagyis 48 420 Ft-ot szeretnél elszámolni.
Ez éves szinten 581 040 Ft. Ha ezt az összeget olyan befizetésből finanszírozod, amely után jogosult vagy 20% adó-visszatérítésre, akkor 116 208 Ft bevételt jelent számodra. Ez azonban még nem a nettó nyereséged, mert le kell vonni belőle a pénztár költségét (6%-nál ez 34 862 Ft). Leegyszerűsített a nettó pénzügyi előny körülbelül 81 346 Ft évente. Ez csak szemléltető példa. A valós előny függ a választott pénztártól, az ottani levonástól, az SZJA-dtól és attól, milyen más önkéntes pénztári kedvezményeket használsz.

Mi történik, ha ketten vagytok adósok a lakáshitelben?
Itt már különösen fontos a pénztár saját szabályzata. A PRÉMIUM pénztár aktuális lakáshitel-támogatási dokumentuma például kimondja, hogy a pénztártag csak az általa megfizetett törlesztőrészlet után jogosult támogatásra, és több adós esetén az adósokra jutó hányadot figyelembe veszik. Az OTP szintén úgy fogalmaz, hogy a támogatás maximum a pénztártagra jutó törlesztőrészlet lehet.
Ezért egy kétadósos lakáshitelnél nem szabad automatikusan abból kiindulni, hogy mindkét fél gond nélkül felhasználhatja a teljes 48 420 Ft-os havi keretet.
Ketten is használhatjátok az egészségpénztárt ugyanahhoz a lakáshitelhez?
Elvileg igen, ha mindketten:
- pénztártagok vagytok,
- szerepeltek a hitelben,
- teljesítitek az adott pénztár feltételeit,
- rendelkeztek elegendő pénztári egyenleggel,
- és a rátok jutó törlesztési hányad megfelelő.
Ha a feltételek teljesülnek, két külön pénztártag családi szinten nagyobb összeget is tudhat lakáshitel-törlesztésre fordítani, mint egyetlen pénztártag. Ugyanakkor ezt mindig az adott pénztár szabályai alapján kell ellenőrizni, mert az adósok közötti megosztás módja nem feltétlenül azonos minden pénztárnál.
Kaphat egy házaspár akár évi 300 000 Ft adó-visszatérítést?
Igen, családi szinten elvileg igen, ha mindketten külön pénztártagok, külön-külön rendelkeznek megfelelő befizetéssel és elegendő személyi jövedelemadóval. A 150 000 Ft-os éves korlát ugyanis személyenként értendő. Ez azt jelenti, hogy két külön adózó esetében: 150 000 Ft + 150 000 Ft = 300 000 Ft lehet a maximális együttes pénztári adóelőny. Ehhez természetesen mindkét félnek saját jogon kell megfelelnie a szabályoknak.
Segít az egészségpénztár a lakáshitel felvételében is?
Közvetlenül nem. Az egészségpénztári befizetés vagy a később érkező adó-visszatérítés nem ugyanaz, mint a bank által elfogadott rendszeres nettó jövedelem. A JTM-szabályoknál a bank az igazolt havi nettó jövedelmet és a vállalt havi hiteltörlesztési terheket vizsgálja. Az MNB meghatározása szerint a JTM azt korlátozza, hogy az igazolt havi nettó jövedelem mekkora részét lehet hiteltörlesztésre fordítani.
Csökkenti az egészségpénztár a JTM-et?
Nem úgy, mintha a banki törlesztőrészleted csökkenne. Ha például a hitelszerződés szerinti törlesztőd 220 000 Ft, a bank hitelbírálatánál továbbra is alapvetően a szerződés szerint fizetendő hitelteher számít. Az egészségpénztár inkább utólagos vagy párhuzamos családi pénzügyi könnyítés, nem pedig olyan támogatás, amely automatikusan alacsonyabb hiteltörlesztőként jelenik meg a JTM-ben.
Akkor mégis hogyan segíthet?
Úgy, hogy csökkentheti a család lakáshitelhez kapcsolódó nettó pénzügyi terhét. Vagyis lehet, hogy a banknak ugyanúgy 220 000 Ft-ot fizetsz havonta, de a pénztári rendszer és az adó-visszatérítés miatt éves szinten visszanyersz valamennyit azokból az összegekből, amelyeket egyébként is kifizetnél.
Használható egészségpénztár önerőként lakásvásárláshoz?
Az egészség- és önsegélyező pénztári lakáshitel-szolgáltatás nem általános lakásvásárlási önerőtámogatás. A jogszabályban szereplő szolgáltatás kifejezetten a lakáscélú jelzáloghitel törlesztésének támogatására ad lehetőséget. Ezért ne abból indulj ki, hogy a pénztári egyenleged elfogadható banki önerő lesz egy új lakáshitelhez. Ez különösen fontos, mert az egészségpénztári és a korábban, átmenetileg lakáscélokra is használható önkéntes nyugdíjpénztári szabályokat könnyű összekeverni. A kettő nem ugyanaz.
Otthon Start hitel törleszthető egészségpénztárból?
A döntő kérdés nem önmagában az, hogy a hitel neve Otthon Start-e, hanem az, hogy a konstrukció megfelel-e a pénztár által elfogadott lakáscélú jelzáloghitel fogalmának és dokumentációs feltételeinek. Mivel az Otthon Start lakáscélú, jelzálogfedezetű hitel, elvi alapon beleilleszthető ebbe a körbe, de a konkrét elszámolás előtt mindenképpen kérj visszaigazolást a választott egészségpénztártól.
CSOK Plusz törleszthető egészségpénztárból?
Hasonló az elv. A CSOK Plusz lakáscélú jelzáloghitel, ezért a konstrukció jellege alapján megfelelhet a szolgáltatás logikájának, de a pénztári elszámolást a konkrét hitelszerződés és a pénztár szabályzata alapján kell ellenőrizni. Itt sem érdemes pusztán a hitel elnevezéséből kiindulni.
Piaci lakáshitelt lehet egészségpénztárból törleszteni?
Igen, amennyiben az megfelelő lakáscélú jelzáloghitel. A szolgáltatás tehát nem kizárólag államilag támogatott hitelhez kapcsolódik. Az OTP aktuális tájékoztatója például jelzálogalapú lakásvásárlási, lakásfelújítási és lakásépítési hiteleket sorol fel az elszámolható konstrukciók között.

Előtörlesztésre is használható?
Az egészség- és önsegélyező pénztár törvényben meghatározott klasszikus szolgáltatása a lakáscélú jelzáloghitel törlesztésének támogatása. Ha előtörlesztésre szeretnéd használni az összeget, előbb mindenképpen ellenőrizd a pénztár aktuális szolgáltatási szabályzatát és kérj írásos választ.
Egészségpénztár lakásvásárlás előtt: mikor érdemes elkezdeni?
A 180 napos várakozási idő megszüntetése miatt ma már kevésbé fontos fél évvel előre felhalmozni a pénzt.
Ennek ellenére érdemes már a lakáshitel felvétele előtt átgondolni:
- melyik pénztárt választod,
- mekkora költséget von le,
- milyen dokumentumokat kér,
- hogyan kezeli az adóstársakat,
- milyen módon utalja a lakáshitel-támogatást,
- és mennyi befizetéssel tudod ténylegesen kihasználni az adókedvezményt.
Mennyit érdemes havonta befizetni?
Nincs mindenkire érvényes optimális összeg. Ha csak a 20%-os adó-visszatérítés maximális kihasználása a cél, akkor egyszerűsítve évi 750 000 Ft, vagyis átlagosan: 62 500 Ft havonta befizetés szükséges. De ha van önkéntes nyugdíjpénztárad is, vagy nincs elegendő SZJA-d, akkor ennél alacsonyabb összeg lehet az optimális.
Konkrét példa: egy család egészségpénztárral és lakáshitellel
Tegyük fel, hogy egy házaspár havi 300 000 Ft lakáshitelt törleszt, mindketten adósok, mindketten egészségpénztári tagok, mindkettőjüknek van megfelelő SZJA-ja, és a pénztár szabályai szerint mindkettőjükre legalább 48 420 Ft havi törlesztőrész jut.
Ebben az esetben elméletileg akár: 2 × 48 420 Ft = 96 840 Ft/hó is elszámolható lehet. Ez éves szinten 1 162 080 Ft. Ha mindketten saját jogon ki tudják használni a maximális 150 000 Ft önkéntes pénztári adó-visszatérítést, akkor családi szinten az adóelőny felső határa akár 300 000 Ft/év is lehet.
Ez azonban nem azt jelenti, hogy automatikusan minden házaspárnak ennyi jár. Az adóelőnyhöz szükség van megfelelő befizetésre és SZJA-ra, a lakáshitel-támogatásnál pedig a pénztár szabályai és az adósokra jutó törlesztőrészlet is számít.
Mikor éri meg különösen az egészségpénztár?
Általában akkor lehet igazán jó választás, ha egyébként is rendszeresen költesz olyan dolgokra, amelyek elszámolhatók.
Különösen érdekes lehet például, ha:
- rendszeresen jársz magánorvoshoz,
- sok gyógyszert vásárolsz,
- szemüveget vagy kontaktlencsét használsz,
- vannak gyermekhez kapcsolódó elszámolható kiadásaid,
- lakáscélú jelzáloghitelt törlesztesz,
- és van elegendő SZJA-d a kedvezmény kihasználásához.
Mikor lehet kevésbé előnyös?
Nem biztos, hogy érdemes csak az adó-visszatérítés miatt pénztárt nyitnod, ha:
- alig van elszámolható kiadásod,
- nem fizetsz elegendő SZJA-t,
- már más önkéntes pénztári megtakarítással kihasználod a 150 000 Ft-os keretet,
- nagyon magas a választott pénztár költsége,
- vagy a lakáshiteled nem felel meg a szolgáltatás feltételeinek.
Hogyan válassz egészségpénztárat?
Ne csak azt nézd, melyik pénztár reklámozza a legmagasabb adóelőnyt – a 20%-os szabály ugyanis nem pénztárspecifikus.
Érdemes összehasonlítani:
- a befizetésekből levont működési költséget;
- az egészségkártya díját;
- a lakáshitel-törlesztési szolgáltatás feltételeit;
- az adóstársak kezelését;
- az online ügyintézés minőségét;
- az elszámolható szolgáltatások körét;
- a számlabeküldés és visszatérítés folyamatát.
A szabályzatok változhatnak, ezért mindig az aktuális dokumentumot érdemes megnézni. Az OTP például 2026. június 1-jétől hatályos alapszabályt és külön számlakezelési, illetve elszámolási szabályzatot tesz közzé.
Egészségpénztár – gyakori kérdések
Mennyi az egészségpénztári adó-visszatérítés?
A jogosító befizetések 20%-a, az önkéntes pénztári szabályok szerinti éves maximum figyelembevételével. A személyenkénti pénztári keret legfeljebb 150 000 Ft lehet. NAV
Mennyi lakáshitelt lehet egészségpénztárból fizetni 2026-ban?
Legfeljebb havi 48 420 Ft-ot, de nem többet, mint a pénztártagra jutó megfelelő törlesztőrészlet.
Mennyi ez évente?
Ha minden hónapban kihasználod a maximumot:
581 040 Ft évente.
Kell 180 napot várni?
Nem. 2025. július 1-jétől megszűnt az önsegélyező szolgáltatások korábbi 180 napos várakozási ideje.
Piaci lakáshitelt is törleszthetek belőle?
Igen, ha az megfelel a lakáscélú jelzáloghitelre vonatkozó pénztári feltételeknek.
Két adós kétszer 48 420 Ft-ot használhat fel?
Bizonyos esetekben igen, de csak akkor, ha mindketten pénztártagok, megfelelő adósi pozícióban vannak, és a rájuk jutó törlesztőrészlet, valamint a pénztár szabályzata ezt lehetővé teszi.
Önerőként felhasználható az egészségpénztár?
Nem ez az egészség- és önsegélyező pénztár lakáscélú szolgáltatásának általános funkciója. A klasszikus lehetőség a lakáscélú jelzáloghitel törlesztésének támogatása.
Csökkenti a banki JTM-et?
Általában nem. A JTM az igazolt nettó jövedelemhez és a hitelszerződések szerinti törlesztési terhekhez kapcsolódik.
Mennyi befizetés kell évi 150 000 Ft adó-visszatérítéshez?
A 20%-os szabály alapján egyszerűsítve 750 000 Ft éves jogosító befizetés.
Akkor biztosan 150 000 Ft-ot kapok vissza?
Nem. Ehhez megfelelő befizetés, elegendő SZJA és szabad önkéntes pénztári adó-visszatérítési keret is szükséges.
Megéri egészségpénztárt használnod lakáshitelesként?
Sok esetben igen, de nem önmagában azért, mert az egészségpénztár „20%-ot fizet”. Egy lakáshiteles háztartásnál az egészségpénztár különösen érdekes lehet, mert a család olyan kiadásait is át lehet rajta vezetni, amelyek egyébként is biztosan felmerülnének.
A pénztári megoldás nem teszi olcsóbbá a bank kamatát, nem csökkenti automatikusan a hitelszerződésed szerinti törlesztőt és nem helyettesíti az önerőt, viszont jól használva évi több tízezer, akár százezer forintos nettó pénzügyi előnyt teremthet. És éppen ezért érdemes a lakáshitel felvételekor nem csak a kamatot és a havi törlesztőt nézni, hanem azt is, milyen más pénzügyi megoldásokkal csökkenthető a család teljes lakhatási költsége.